
ازدحام بنادر جهانی به بالاترین حد چهار سال اخیر رسید؛ نرخ حمل کانتینری در آستانه سومین اوج تاریخی
ترکیبی از تقاضای زودهنگام برای فصل اوج و انحرافات طولانیمدت مسیرها، ۱۱ درصد از ناوگان کشتیرانی جهانی را درگیر کرده است. در اینجا میخوانید که زنجیرههای تأمین چگونه خود را با بالاترین نرخ کرایه حمل از زمان همهگیری کرونا وفق میدهند.
به قلم بهنام امینی
این خبر را به اشتراک بگذارید
زنجیره تأمین دریایی جهانی در حال حاضر با مهمترین گلوگاه لجستیکی خود از زمان همهگیری کرونا دست و پنجه نرم میکند. در شلوغترین مسیرهای تجاری جهان، ترکیبی از تقاضای قوی مصرفکننده، انحرافات مسیر ژئوپلیتیکی و رویدادهای آب و هوایی محلی، ازدحام بنادر جهانی را به بالاترین حد چهار سال اخیر رسانده است.
تا اواسط جولای ۲۰۲۶، تقریباً ۱۱ درصد از کل ناوگان کانتینری جهانی در صفهای بندری و لنگرگاهها درگیر هستند، که عملاً حجم عظیمی از ظرفیت را از بازار آزاد خارج کرده و شرکتها را مجبور به بازنگری در استراتژیهای حمل و نقل خود میکند.[1][2]
این اصطکاک عملیاتی باعث افزایش شدید هزینههای حمل و نقل شده و نرخ کرایه کانتینر را به سومین اوج تاریخی خود در دوران مدرن رسانده است. اگرچه قیمتهای کنونی همچنان پایینتر از جهشهای فوقالعادهای است که در اوج همهگیری کووید-۱۹ و شوک اولیه بحران دریای سرخ مشاهده شد، اما این افزایش پایدار در حال تغییر شکل جریان تجارت جهانی است.
شاخص جهانی کانتینر دروری (Drewry) اخیراً ثبت کرده است که نرخهای لحظهای از شانگهای به روتردام در یک هفته ۲۵ درصد جهش داشته، در حالی که مسیرهای ترانسپاسیفیک به لسآنجلس از ۴۵۰۰ دلار برای هر واحد معادل چهل فوتی (FEU) فراتر رفته است.[2][5][6]
برای درک سازوکار این افزایش، ضروری است که به تغییر اساسی در مسیرهای جهانی که بیش از یک سال پیش آغاز شد، نگاه کنیم. انحراف طولانیمدت کشتیها از کانال سوئز و حرکت به دور «دماغه امید نیک» هندسه کشتیرانی بینالمللی را به طور بنیادی تغییر داده است. این ترانزیت طولانیتر تقریباً ۹ درصد از ظرفیت ناوگان جهانی را در هر روز جذب میکند، شبکههای کشتیرانی را تحت فشار قرار میدهد، مصرف سوخت را افزایش میدهد و عملاً هیچ حاشیه امنی برای اختلالات غیرمنتظره در بنادر اصلی مقصد باقی نمیگذارد.[8]
آنچه این فشار ساختاری را تشدید میکند، تزریق عظیم و زودهنگام تقاضای بار است. به طور سنتی، فصل اوج دریایی در اواخر تابستان آغاز میشود، زمانی که خردهفروشان برای خرید تعطیلات موجودی انبار میکنند. با این حال، امسال واردکنندگان موج عظیمی از بارگیری پیشهنگام (Front-loading) را از ماه می آغاز کردند.
این افزایش زودهنگام محمولهها، که ناشی از تمایل به محافظت در برابر اجرای احتمالی تعرفههای پاییزی و تأمین موجودی قبل از گره خوردنهای پیشبینیشده در زنجیره تأمین بود، زیرساختهای پایانهها را قبل از شروع فصل شلوغ سنتی، تحت فشار قرار داد و بسیاری از شبکههای لجستیکی را غافلگیر کرد.[5][6]
تجلی فیزیکی این شوک تقاضا بیشتر در مراکز اصلی ترانشیپمنت آسیا قابل مشاهده است. در سنگاپور، که مهمترین چهارراه دریایی جهان است، کشتیهایی که معمولاً بلافاصله پس از ورود پهلو میگیرند، اخیراً با زمانهای انتظاری مواجه شدهاند که تا چندین روز طول میکشد. این انباشتگی نه تنها ناشی از حجم صادرات، بلکه به دلیل هماهنگی پیچیده ترانشیپمنت است—جایی که بار بین کشتیهای اصلی بزرگ و کشتیهای تغذیهکننده منطقهای کوچکتر منتقل میشود. هنگامی که این همگامسازی ظریف مختل میشود، کل شبکه منطقهای شروع به کند شدن میکند.[3][7]
هنگامی که کشتیهای اصلی به دلیل مسیرهای طولانیتر آفریقایی خارج از برنامه میرسند، انتقال کانتینرها که با دقت هماهنگ شده بود، از هم میپاشد. کانتینرها در محوطههای پایانه انباشته میشوند و تراکم محوطه را به سطوح بحرانی میرسانند.
هنگامی که محوطه پایانه بیش از حد پر میشود، جرثقیلهای دروازهای عظیمی که جعبهها را جابجا میکنند، کارایی عملیاتی خود را از دست میدهند و بارگیری و تخلیه هر کشتی بعدی را کند میکنند. این امر یک تأخیر آبشاری ایجاد میکند که در سراسر اقیانوس آرام و هند گسترش مییابد و در نهایت بر عملیات بندری در قارههای کاملاً متفاوت تأثیر میگذارد و برنامههای جهانی را مختل میسازد.[3][7]
ازدحام تنها محدود به آسیا نیست. در اروپای شمالی، دروازههای اصلی مانند روتردام، آنتورپ و هامبورگ با گلوگاههای عملیاتی خود دست و پنجه نرم میکنند. از آنجایی که کشتیها به جای فواصل زمانی یکنواخت، به صورت دستهای وارد میشوند، پایانههای اروپایی شاهد انباشتگی ناگهانی کانتینرهای وارداتی هستند.
این وضعیت فشار زیادی بر شبکههای حمل و نقل داخلی—کامیونها، بارجها و قطارهای باری—وارد میکند تا اسکلهها را به اندازه کافی سریع تخلیه کنند تا برای موج بعدی ورودیها جا باز شود، و ارائهدهندگان لجستیک را مجبور میکند تا برای یافتن شاسیهای موجود و فضای انبار تلاش کنند.[4]
در مدیترانه، پویایی کمی متفاوت اما به همان اندازه تحت فشار است. بنادری مانند بارسلونا و والنسیا شاهد افزایش شدید حجم بودهاند، زیرا کشتیهای بزرگ از آسیای شرقی محمولههای خود را در مدیترانه غربی تخلیه میکنند تا برای توزیع بیشتر به سمت شرق آماده شوند.
این استراتژی توزیع مجدد، که برای دور زدن دریای سرخ طراحی شده، این بنادر را به مراکز بزرگ موقتی تبدیل کرده است. این امر محدودیتهای ظرفیت پردازش و در دسترس بودن تجهیزات آنها را به چالش میکشد، در حالی که به طور همزمان سازگاری قابل توجه زیرساختهای دریایی اروپا را تحت فشار شدید و مداوم برجسته میسازد.[3]
در پاسخ به تنگتر شدن بازار، شرکتهای کشتیرانی دریایی به طور تهاجمی استراتژیهای مدیریت ظرفیت را به کار گرفتهاند. خطوط کشتیرانی با موفقیت مجموعهای از هزینههای اضافی فصل اوج (Peak Season Surcharges) و افزایش نرخ عمومی (General Rate Increases) را در کریدورهای اصلی شرق به غرب اعمال کردهاند.
با مدیریت دقیق استقرار کشتیهای خود و لغو گاه به گاه سفرها (Blank Sailings) برای تنظیم مجدد برنامهها، شرکتهای کشتیرانی کف محکمی را زیر نرخهای لحظهای رو به رشد حفظ کردهاند و اطمینان میدهند که شبکههای آنها از نظر مالی پایدار باقی میمانند، حتی با وجود افزایش شدید هزینههای عملیاتی به دلیل زمانهای ترانزیت طولانیتر و مصرف بالای سوخت.[2][6]
با این حال، یک ناهنجاری آماری جذاب، میزان واقعی اصطکاک شبکه را پنهان میکند: پدیده «تأخیرهای منفی». اگر صرفاً به معیارهای اصلی قابلیت اطمینان برنامه نگاه کنیم، به نظر میرسد ناوگان جهانی عملکرد نسبتاً خوبی دارد. اما این عمدتاً به این دلیل است که شرکتهای کشتیرانی به طور سیستماتیک زمانهای ترانزیت اعلامشده خود را افزایش دادهاند تا اختلالات جاری را جذب کنند. با تنظیم انتظارات پایه، این صنعت توهمی از وقتشناسی ایجاد کرده است که واقعیت صرف زمان بسیار بیشتر کشتیها در دریا را مبهم میسازد.[7]
با افزودن روزهای اضافی حائل به برنامههای رسمی خود، شرکتهای کشتیرانی تضمین میکنند که کشتیها به طور فزایندهای زودتر یا به موقع در برابر برنامههای بازنگریشده خود میرسند، حتی اگر سفر فیزیکی واقعی به طور قابل توجهی طولانیتر از دو سال پیش باشد.
این افزایش زمانبندی به یک ویژگی ساختاری در عملیات خطوط کشتیرانی مدرن تبدیل شده است، که به طور مصنوعی ارقام میانگین تأخیر را کاهش میدهد در حالی که اصطکاک زیربنایی شبکه به شدت بالا باقی میماند. برای صاحبان کالا، این بدان معناست که اگرچه قابلیت پیشبینی بهبود یافته است، اما سرعت کلی تجارت جهانی به طور اساسی کاهش یافته است.[7]
کمبود ظرفیت فعلی با وجود ورود تاریخی کشتیهای جدید به ناوگان جهانی رخ میدهد. دفتر سفارشات کشتیرانی کانتینری همچنان قوی است و میلیونها TEU ظرفیت جدید در طول سال تحویل داده میشود. با این حال، حجم عظیمی از ظرفیت که توسط انحرافات دماغه امید نیک و ۱۱ درصد از ناوگان که به دلیل ازدحام بنادر فلج شدهاند، جذب شده است، عملاً این تناژ جدید را خنثی کرده و تعادل عرضه و تقاضا را به شدت فشرده نگه داشته و از اصلاح طبیعی نرخ کرایه به سمت پایین جلوگیری میکند.[1][8]
با نگاه به آینده، صنعت با یک تعادل پیچیده روبرو است. اگر بارگیری زودهنگام محمولهها با موفقیت حجم کافی را به جلو بکشد، فصل اوج سنتی اواخر تابستان ممکن است ملایمتر از حد معمول باشد و به پایانهها اجازه دهد تا انباشتگیهای خود را پاکسازی کرده و نرخها تثبیت شوند.
در مقابل، اگر تقاضای مصرفکننده قوی باقی بماند و مسیرهای ژئوپلیتیکی ثابت بمانند، ازدحام کنونی میتواند تا عمق بیشتری از سال ادامه یابد و صاحبان کالا را ملزم کند که ذخایر موجودی بسیار بالایی را حفظ کرده و همچنان نرخهای بالایی را برای تضمین فضا در کشتیهای خروجی بپردازند.[4][8]
در نهایت، محیط کشتیرانی کنونی به عنوان یک کلاس درس عالی در انطباق زنجیره تأمین عمل میکند. ارائهدهندگان لجستیک و صاحبان کالا دیگر اختلالات را به عنوان ناهنجاریهای «قوی سیاه» در نظر نمیگیرند، بلکه آنها را شرایط عملیاتی پایه میدانند.
در نهایت، محیط کشتیرانی کنونی به عنوان یک کلاس درس عالی در انطباق زنجیره تأمین عمل میکند.
با استفاده از تحلیلهای پیشبینیکننده پیشرفته، متنوعسازی گزینههای مسیریابی، و درگیر شدن در برنامهریزی ظرفیت فعال و زودهنگام، اکوسیستم تجارت جهانی در حال اثبات توانایی خود برای ادامه حرکت کالاهای جهان است. این انعطافپذیری تضمین میکند که اگرچه هزینه حمل و نقل افزایش یافته است، اما شریانهای اساسی تجارت بینالمللی قوی و کاملاً کارآمد باقی میمانند.[4][7]
نکات کلیدی
- ازدحام بنادر جهانی به بالاترین حد خود در چهار سال اخیر رسیده و تقریباً ۱۱ درصد از ناوگان کانتینری جهان را درگیر کرده است.
- نرخ کرایه حمل کانتینر به سومین اوج تاریخی خود رسیده است که ناشی از آغاز غیرمعمول زودهنگام فصل اوج و بارگیری پیشهنگام محمولهها است.
- انحراف طولانیمدت کشتیها به دور «دماغه امید نیک» (Cape of Good Hope) همچنان حدود ۹ درصد از ظرفیت کشتیرانی جهانی را جذب میکند.
- مراکز اصلی ترانشیپمنت (انتقال بار) در آسیا و اروپا دچار گلوگاههای شدید شدهاند که تراکم محوطه (Yard Density) را افزایش داده و زمان چرخش کشتیها را کُند کرده است.
آنچه نمیدانیم
- آیا بارگیری زودهنگام محمولهها منجر به کاهش فشار در فصل اوج سنتی سهماهه سوم خواهد شد، یا تقاضا همچنان بالا باقی خواهد ماند.
- ناوگان عظیم کشتیهای کانتینری تازهساخت با چه سرعتی میتوانند ظرفیت از دست رفته ناشی از ازدحام بنادر و مسیرهای طولانیتر را جبران کنند.
- چه زمانی وضعیت ژئوپلیتیکی در دریای سرخ به اندازهای تثبیت میشود که امکان بازگشت گسترده به مسیر کانال سوئز فراهم گردد.
روند رویداد
اواخر ۲۰۲۳
تهدیدات امنیتی شرکتهای کشتیرانی بزرگ را مجبور میکند تا کشتیها را به دور دماغه امید نیک منحرف کنند، که تقریباً ۹٪ از ظرفیت جهانی را جذب میکند.
اوایل ۲۰۲۴
با تطبیق بازار با هندسه مسیر طولانیتر جدید، نرخ کرایه کانتینر دومین اوج تاریخی خود را تجربه میکند.
می ۲۰۲۶
واردکنندگان به طور تهاجمی شروع به بارگیری پیشهنگام محمولههای تعطیلات میکنند تا در برابر خطرات تعرفهای و تأخیرهای پیشبینیشده محافظت کنند، که فصل اوج غیرمعمول زودهنگامی را آغاز میکند.
ژوئن ۲۰۲۶
افزایش ناگهانی تقاضا مراکز اصلی ترانشیپمنت در آسیا و اروپا را تحت فشار قرار میدهد و باعث تجمع کشتیها و ازدحام شدید محوطه میشود.
جولای ۲۰۲۶
ازدحام بنادر جهانی به بالاترین حد چهار سال اخیر میرسد، ۱۱٪ از ناوگان جهان را درگیر میکند و نرخهای لحظهای را به سومین اوج تاریخی خود میرساند.
- ارائهدهندگان لجستیک و صاحبان کالا
- تأکید بر نیاز به مدیریت فعال موجودی و رزرو زودهنگام برای عبور از زمانهای ترانزیت غیرقابل پیشبینی.
- تحلیلگران دادههای دریایی
- تمرکز بر معیارهای ساختاری شبکه کشتیرانی، به ویژه ناکارآمدیهای پنهان شده توسط برنامههای زمانی تعدیل شده.
- شرکتهای کشتیرانی دریایی
- اولویت دادن به ثبات شبکه، مدیریت ظرفیت، و اجرای هزینههای اضافی برای جبران اصطکاک عملیاتی.
دیدگاههایی که این گزارش پوشش نداده
- اپراتورهای پایانههای بندری
- مصرفکنندگان خرد
منابع
پوشش منابع
8 منبع
3 دیدگاه شناساییشده


- [1]The Loadstarتحلیلگران دادههای دریایی
Rate rises loom as port congestion hits four-year high
مطالعه در The Loadstar → - [2]CLECATارائهدهندگان لجستیک و صاحبان کالا
GLOBAL PORT CONGESTION REACHES HIGHEST LEVEL IN FOUR YEARS
مطالعه در CLECAT → - [3]Everstream Analyticsتحلیلگران دادههای دریایی
Global Port Congestion Returns As Vessel Delays Build
مطالعه در Everstream Analytics → - [4]Scan Global Logisticsارائهدهندگان لجستیک و صاحبان کالا
Summer freight rate surge catches the market off guard
مطالعه در Scan Global Logistics → - [5]Global Trade Magazineشرکتهای کشتیرانی دریایی
Container Spot Rates Rise Again as Early Peak Season Drives Shipping Demand
مطالعه در Global Trade Magazine → - [6]Seatrade Maritimeشرکتهای کشتیرانی دریایی
Container shipping rates are surging as lines roll out a flurry of peak season surcharges
مطالعه در Seatrade Maritime → - [7]Metro Shippingارائهدهندگان لجستیک و صاحبان کالا
Demand keeps pressure on the system
مطالعه در Metro Shipping → - [8]Maritime Gatewayتحلیلگران دادههای دریایی
Red Sea Diversions and 2026 Shipping Outlook
مطالعه در Maritime Gateway →
بیشتر در حملونقل
مشاهده همه →زیرساخت بندر
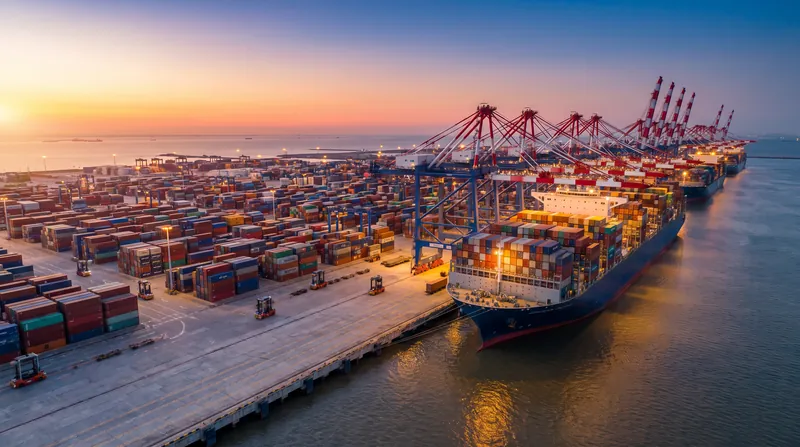
اندازهگیری گلوگاههای دریایی: چگونه زمان چرخش کشتی، جابهجایی جرثقیل و اشغال اسکله کارایی بندر را تعیین میکنند
7 منبع
حمل و نقل هوایی پیشرفته
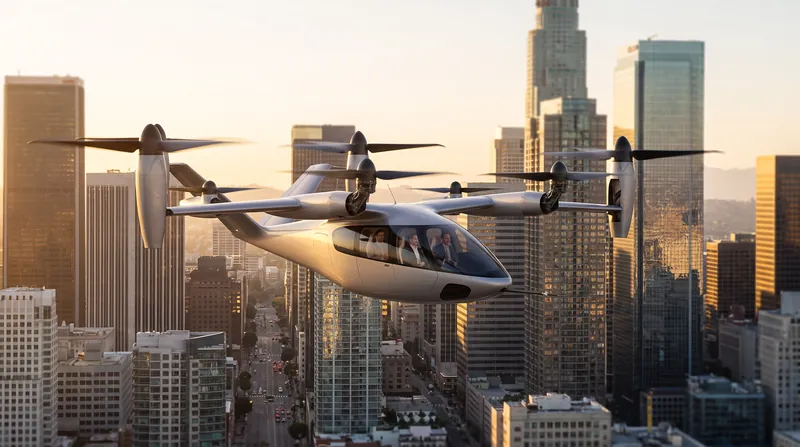
سازمان هوانوردی فدرال (FAA) مسیر راهاندازی تاکسیهای هوایی eVTOL جوبی و آرچر را برای سال ۲۰۲۶ هموار کرد
9 منبع
زنجیره تأمین هوافضا
فشار مالی و بحران نیروی کار بر تأمینکنندگان صنایع هوافضا و دفاع در میانه افزایش تولید
6 منبع
انعطافپذیری زنجیره تأمین
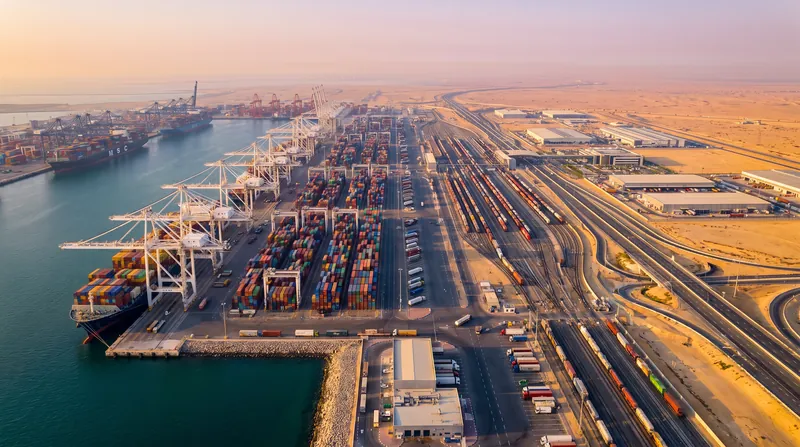
دور زدن گلوگاههای دریایی با پلهای زمینی شبهجزیره عربستان توسط شرکتهای حملونقل جهانی
7 منبع
نظرات
هر زاویه. هر روز.
اخبار حملونقل با پوشش کامل منابع و تحلیل دیدگاهها، هر روز و رایگان.