
گزارش «کتاب قرمز» آژانس بینالمللی انرژی اتمی: با وجود افزایش کل منابع، ذخایر اورانیوم با هزینه استخراج مقرونبهصرفه در حال کاهش است
تازهترین ارزیابی مشترک سازمان همکاری و توسعه اقتصادی (OECD) و آژانس بینالمللی انرژی اتمی (IAEA) نشان میدهد که اگرچه کل منابع شناساییشده اورانیوم به ۸٫۱ میلیون تن افزایش یافته، اما سهم منابعی که با هزینه پایین قابل استخراج هستند رو به کاهش است. تأمین ظرفیت هستهای پیشبینیشده برای سال ۲۰۵۰ نیازمند سرمایهگذاری مستمر است تا بتوان فاصله ۱۵ تا ۲۰ ساله مورد نیاز برای توسعه معادن جدید را پوشش داد.
به قلم مرجان موسوی
این خبر را به اشتراک بگذارید
ناوگان هستهای جهان در حال حاضر سالانه حدود ۶۴٬۵۰۰ تن اورانیوم خام برای تأمین سوخت ۴۱۸ رآکتور تجاری مصرف میکند؛ نیازی پایهای که لنگرگاه چرخه سوخت این صنعت محسوب میشود. بر اساس سیویکمین ویرایش «کتاب قرمز» که بهتازگی توسط آژانس انرژی هستهایِ سازمان همکاری و توسعه اقتصادی (OECD NEA) و آژانس بینالمللی انرژی اتمی (IAEA) منتشر شده، پیشبینی میشود این تقاضای سالانه تا سال ۲۰۵۰ به رقمی بین ۸۴٬۸۰۰ تا ۱۴۳٬۹۰۰ تن افزایش یابد.
این گزارش که عنوان رسمی آن «اورانیوم ۲۰۲۶: منابع، تولید و تقاضا» است، چشماندازی از عرضه را ترسیم میکند که با شکافی فزاینده میان فراوانی زمینشناختی و دسترسی اقتصادی تعریف میشود و این پیشفرض را که حجم مواد خام بهتنهایی امنیت انرژی را تضمین میکند، به چالش میکشد.[1][2][4]
روی کاغذ، پایه منابع جهانی بهطور پیوسته در حال گسترش است. این ارزیابی مشترک، بیش از ۸٫۱ میلیون تن اورانیوم قابل استخراج با هزینه کمتر از ۲۶۰ دلار بر کیلوگرم را شناسایی کرده است؛ معیاری که تقریباً معادل ۱۰۰ دلار بر پوند U3O8، یعنی شاخص استاندارد کیک زرد است.
این رقم نشاندهنده افزایشی ۲٫۱ درصدی نسبت به آمار گزارششده در ویرایش قبلی است که در سال ۲۰۲۵ منتشر شده بود. از منظر صرفاً حجمی، این موجودیِ شناساییشده از نظر تئوری برای تأمین حتی جاهطلبانهترین سناریوهای رشد ظرفیت هستهای تا اواسط قرن جاری و پس از آن کافی است.[1][2][4][5]
با این حال، رقم کلی منابع، یک تغییر ساختاری در زنجیره تأمین سوخت را پنهان میکند. صنعت معدن در حال حاضر در دسترسترین و کمهزینهترین ذخایر خود را با سرعتی بسیار بیشتر از جایگزینی آنها با اکتشافات جدید مشابه، استخراج میکند. بخش عمدهای از رشد اخیر منابع که در کتاب قرمز مستند شده، ناشی از ارزیابی مجدد کانسارهای قدیمیتر و گرانتر و همچنین در نظر گرفتن پیشفرضهای قیمتی بالاتر است، نه شناسایی ذخایر جدید و با قابلیت استخراج آسان که بتوانند بهسرعت وارد مدار تولید شوند.[3]
در نتیجه، حجم واقعی اورانیومی که با هزینه معقول قابل استخراج است، بهطور فعال در حال کاهش است. آنچه از این عرضه بسیار اقتصادی و کمهزینه باقی مانده، بهطور فزایندهای در تعداد معدودی از حوزههای تثبیتشده، عمدتاً قزاقستان و کانادا، متمرکز میشود. از آنجا که این عملیاتهای محوری موجود بهطور پیوسته ارزانترین پوندهای خود را تخلیه میکنند، هزینه نهایی تولید برای کل صنعت به سمت بالا سوق داده میشود و برای توجیه استخراج سنگهای معدنی پیچیدهتر یا با عیار پایینتر، به قیمتهای پایدارتر و بالاتری در بازار نیاز است.[3]
بازار پیش از این واکنش به این محدودیتهای بنیادین را با افزایش تولید آغاز کرده است. تولید جهانی اورانیوم در طول سالهای ۲۰۲۳ و ۲۰۲۴ تقریباً ۲۰ درصد افزایش یافت و در این دوره دوساله از مرز ۱۱۶٬۰۰۰ تن گذشت.
تولید تنها در سال ۲۰۲۴ به ۶۱٬۹۲۴ تن رسید که بالاترین سطح تولید سالانه ثبتشده از سال ۲۰۱۶ به شمار میرود. انتظار میرود این روند صعودی در تولید اولیه، در کوتاهمدت و میانمدت ادامه یابد، زیرا شرکتهای خدماتی پوششهای آتی خود را تضمین میکنند و اپراتورها داراییهای موجود خود را برای بهرهبرداری از قیمتهای بالاترِ نقدی بهینهسازی میکنند.[1][4][5]
با این وجود، این واکنش اخیر در بخش عرضه تقریباً بهطور کامل ناشی از راهاندازی مجدد ظرفیتهای متوقفشده پیشین و توسعه عملیاتهای موجود (brownfield) بود، نه بهرهبرداری از معادن کاملاً جدید (greenfield).
سرمایه در واقع در حال بازگشت به این بخش است؛ بهطوری که مخارج جهانی برای اکتشاف اورانیوم و توسعه معادن در دوره ۲۰۲۳-۲۰۲۴ به ۱٫۸ میلیارد دلار رسید که نشاندهنده افزایشی ۴۶ درصدی نسبت به دو سال قبل از آن است. اگرچه این سرمایهگذاری نشاندهنده بازگشت اعتماد است، اما بخش قابلتوجهی از آن بهجای پیشبرد پروژههای بالغ و دارای مجوز به سمت تولید تجاری، به مراحل اولیه اکتشاف هدایت شده است.[1][3][4][5]
گلوگاه اصلی این صنعت همچنان زمانبندی طولانی توسعه است که برای وارد مدار کردن داراییهای جدید مورد نیاز است. گذار یک کانسار اورانیوم از اکتشاف اولیه تا اخذ مجوزهای زیستمحیطی، مطالعات امکانسنجی و در نهایت رسیدن به تولید تجاری، معمولاً به ۱۵ تا ۲۰ سال زمان نیاز دارد.
از آنجا که پیشبینی میشود تولید معادن در حال کار و متعهد فعلی در اواخر این دهه به اوج خود برسد و پس از آن وارد یک روند نزولی پیوسته شود، اکتشافات و تصمیمات سرمایهگذاری که امروز اتخاذ میشوند، مستقیماً واقعیت عرضه در دهه ۲۰۴۰ را دیکته خواهند کرد.[1][3][5]
برای پر کردن این شکافِ قریبالوقوع، آژانس بینالمللی انرژی اتمی تأکید میکند که در دسترس بودن منابع باید با تخصیص بهموقع و مستمر سرمایه همراه شود. این آژانس در بیانیه رسمی خود خاطرنشان کرد: «بنابراین، قیمتهای کافی و پایدار اورانیوم که با قراردادهای بلندمدت پشتیبانی شوند، برای حفظ شتاب اکتشاف، حمایت از تصمیمات نهایی سرمایهگذاری برای معادن جدید و تسریع نوآوری در تکنیکهای استخراج بسیار حیاتی هستند».
برای پر کردن این شکافِ قریبالوقوع، آژانس بینالمللی انرژی اتمی تأکید میکند که در دسترس بودن منابع باید با تخصیص بهموقع و مستمر سرمایه همراه شود.
آنچه نمیدانیم
- Utility procurement managers negotiating long-term fuel contracts
- Environmental groups monitoring the impact of expanded uranium mining
- بخش معدنکاری اورانیوم
- با اتمام ذخایر با دسترسی آسان، بر وخامت اقتصادِ استخراج تأکید میکند.
- آژانسهای بینالمللی هستهای
- بر در دسترس بودن کلی اورانیوم از نظر زمینشناختی و سرمایهگذاری مورد نیاز برای آزادسازی آن تمرکز دارد.
- ناظران صنعت هستهای
- واکنش بازار، خروجی تولید و جریانهای سرمایه را که در تلاش برای پر کردن شکاف عرضه هستند، رصد میکند.
منابع
پوشش منابع
5 منبع
3 دیدگاه شناساییشده


- [1]IAEAآژانسهای بینالمللی هستهای
Adequate uranium resources available, but sustained investment essential to support global nuclear capacity growth
مطالعه در IAEA → - [2]Foro Nuclearبخش معدنکاری اورانیوم
Uranium 2026: there are enough resources to meet future demand
مطالعه در Foro Nuclear → - [3]تیم سردبیری کوهستان
تحلیل تیم سردبیری کوهستان
مطالعه در تیم سردبیری کوهستان → - [4]World Nuclear Newsناظران صنعت هستهای
Red Book confident on uranium resources to meet future growth
مطالعه در World Nuclear News → - [5]Mining Weeklyناظران صنعت هستهای
Global uranium production is increasing, but new projects needed to meet future demand
مطالعه در Mining Weekly →
بیشتر در انرژی
مشاهده همه →علم مواد
نوترونهای سریع و فرسایش شبکه اتمی: تنگنای متالورژیکی غلاف، طول عمر سوخت هستهای را محدود میکند
6 منبع
نوآوری هستهای
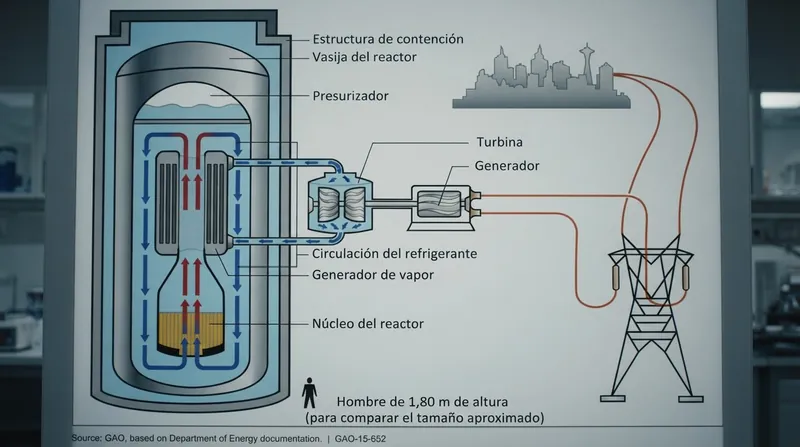
راکتورهای کوچک مدولار (SMR) چگونه کار میکنند و چه نقشی در آینده انرژی پاک دارند؟
6 منبع
فیزیک هستهای
چرا راکتورهای هستهای تجاری نمیتوانند مانند بمب اتمی منفجر شوند
3 منبع
ایمنی هستهای
مقیاس ۰ تا ۷ که شدت حوادث و سوانح هستهای را طبقهبندی میکند
6 منبع
نظرات
هر زاویه. هر روز.
اخبار انرژی با پوشش کامل منابع و تحلیل دیدگاهها، هر روز و رایگان.