
استراتژی سرمایهگذاری املاک BRRRR چیست و چگونه اجرا میشود؟
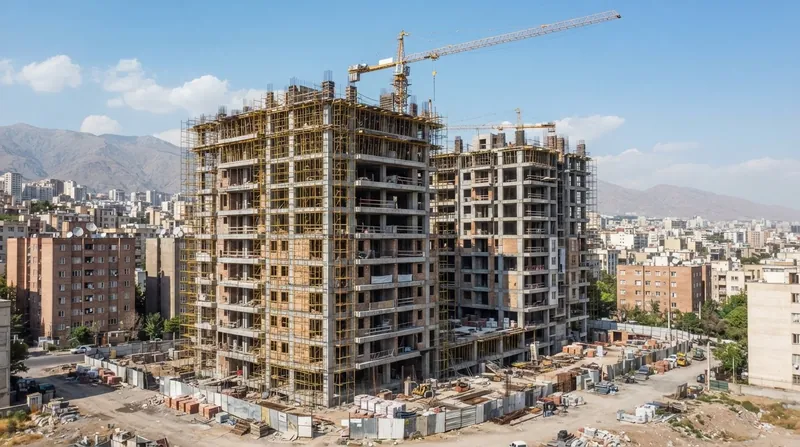
روش BRRRR یک استراتژی محبوب در سرمایهگذاری املاک است که به سرمایهگذاران اجازه میدهد با خرید، بازسازی، اجاره و در نهایت بازتأمین مالی یک ملک، سرمایه اولیه خود را بازگردانده و آن را در پروژههای بعدی تکرار کنند.
به قلم غزل جمشیدی
این خبر را به اشتراک بگذارید
بهطور خلاصه
- استراتژی BRRRR به سرمایهگذاران اجازه میدهد با خرید، بازسازی، اجاره و بازتأمین مالی، سرمایه اولیه خود را استخراج کرده و تکرار کنند.
- موفقیت در این روش به شدت وابسته به خرید زیر قیمت بازار و رعایت دقیق قانون ۷۰ درصد برای پوشش هزینهها است.
- برخلاف روش فلیپینگ، این استراتژی بر حفظ مالکیت داراییها، ایجاد جریان نقدینگی بلندمدت و بهرهمندی از مزایای مالیاتی تمرکز دارد.
تصور کنید با یک سرمایه اولیه مشخص، بتوانید نه تنها یک خانه، بلکه در طول چند سال یک سبد از چندین ملک اجارهای بسازید. این مقیاس از رشد، پایه و اساس استراتژی سرمایهگذاری BRRRR است. این روش به شما اجازه میدهد سرمایه خود را بارها بازیافت کنید.[1][2]
کلمه BRRRR مخفف پنج مرحله کلیدی است: خرید، بازسازی، اجاره، بازتأمین مالی و تکرار. این رویکرد که در سالهای اخیر به شدت محبوب شده است، به سرمایهگذاران املاک اجازه میدهد تا بدون نیاز به تزریق مداوم سرمایه جدید، داراییهای خود را به سرعت گسترش دهند.[3][5]
برخلاف روش سنتی خرید و نگهداری که در آن پول شما برای دههها در یک ملک قفل میشود، این استراتژی بر استخراج ارزش افزوده تمرکز دارد. شما ملکی فرسوده را میخرید، ارزش آن را بالا میبرید و سپس از طریق وام بانکی، پول خود را بیرون میکشید.[2][6]
این چرخه به سرمایهگذاران خرد قدرت میدهد تا با غولهای املاک رقابت کنند. با این حال، اجرای دقیق این مدل نیازمند درک عمیق از هزینههای ساختوساز، مدیریت مستاجران و قوانین پیچیده وامدهی بانکی است. یک اشتباه محاسباتی میتواند سرمایه شما را برای ماهها مسدود کند.[1][4]
گام اول: خرید هوشمندانه
موفقیت در کل این چرخه، در همان لحظه خرید ملک رقم میخورد. سرمایهگذاران باید به دنبال املاک فرسوده یا زیر قیمت بازار باشند که پتانسیل پنهانی برای افزایش ارزش دارند. خرید یک خانه آماده و نوساز در این استراتژی هیچ جایگاهی ندارد و سودآوری را مختل میکند.[3][6]
برای جلوگیری از ضرر، سرمایهگذاران حرفهای از قانون ۷۰ درصد استفاده میکنند. طبق این قانون، شما هرگز نباید بیش از ۷۰ درصد ارزش ملک پس از بازسازی منهای هزینههای تخمینی تعمیرات را برای خرید بپردازید. این حاشیه ۳۰ درصدی، سود شما و سپر دفاعی در برابر خطرات است.[1][7]
یافتن چنین معاملاتی در بازارهای رقابتی امروز کار آسانی نیست. بسیاری از سرمایهگذاران برای پیدا کردن این املاک به حراجیهای بانکی، خانههای در آستانه مصادره یا بازاریابی مستقیم برای مالکان خسته روی میآورند. صبر و تحلیل دقیق دادهها در این مرحله برای جلوگیری از خریدهای احساسی حیاتی است.[2][5]
اهمیت تامین مالی کوتاهمدت در مرحله خرید بسیار بالاست. از آنجا که املاک فرسوده معمولاً واجد شرایط دریافت وامهای مسکن سنتی نیستند، سرمایهگذاران اغلب به وامهای پول سخت یا سرمایهگذاران خصوصی متکی هستند. این وامها نرخ بهره بالاتری دارند اما سرعت عمل لازم را برای شکار فرصتها فراهم میکنند.[2][3]
گام دوم: بازسازی هدفمند
پس از خرید، مرحله بازسازی آغاز میشود. هدف در اینجا ساختن یک قصر رویایی نیست، بلکه انجام تعمیراتی است که بیشترین ارزش افزوده را با کمترین هزینه ایجاد کنند. نوسازی آشپزخانه، سرویسهای بهداشتی و رنگآمیزی معمولاً بالاترین بازدهی را در ارزیابی نهایی بانک به همراه دارند.[1][2]
یکی از بزرگترین تلهها در این مرحله، فراتر رفتن از بودجه پیشبینی شده است. دادهها نشان میدهند که هزینههای بازسازی معمولاً ۱۵ تا ۲۰ درصد بیشتر از برآوردهای اولیه تمام میشوند. داشتن یک تیم پیمانکاری قابل اعتماد و یک صندوق ذخیره اضطراری برای موفقیت در این بخش ضروری است.[1][2]
مدیریت جریان نقدینگی در طول دوره بازسازی یک مهارت حیاتی است. شما باید نه تنها هزینه مصالح و دستمزد کارگران را بپردازید، بلکه اقساط ماهانه وام کوتاهمدت، مالیات بر دارایی و هزینههای بیمه را نیز در نظر بگیرید. یک تاخیر یک ماهه در پروژه میتواند حاشیه سود را به شدت کاهش دهد.[1][2]
زمان در مرحله بازسازی معادل پول است. هر روزی که ملک خالی بماند، شما در حال پرداخت هزینههای نگهداری و بهره وامهای کوتاهمدت هستید بدون آنکه درآمدی داشته باشید. بنابراین، سرعت عمل و مدیریت دقیق پروژه برای رسیدن سریعتر به مرحله درآمدزایی بسیار مهم است.[2][6]
گام سوم: تثبیت با اجاره
مرحله اجاره دادن دو هدف عمده را دنبال میکند: ایجاد جریان نقدینگی برای پرداخت اقساط و اثبات درآمدزایی ملک به بانک. بانکها برای ارائه وام بلندمدت جدید، نیاز دارند ببینند که این دارایی میتواند به طور مستقل هزینههای ماهانه خود را پوشش دهد.[1][3]
پیدا کردن مستاجر مناسب و قابل اعتماد به اندازه خود بازسازی اهمیت دارد. یک مستاجر بد میتواند با آسیب رساندن به ملک نوسازی شده، تمام زحمات شما را به باد دهد. بررسی دقیق سوابق اعتباری، درآمدی و سابقه اجارهنشینی متقاضیان در این مرحله یک الزام قطعی است.[1][4]
میزان اجارهبها باید به دقت محاسبه شود تا نه تنها اقساط وام آینده را پوشش دهد، بلکه هزینههای نگهداری، مالیات، بیمه و درصدی برای خالی ماندن احتمالی ملک را نیز تامین کند. در بازارهای با نرخ بهره بالا، رسیدن به جریان نقدینگی مثبت چالشبرانگیزتر از گذشته است.[1][2]
در مرحله اجاره، انتخاب استراتژی مناسب نیز مهم است. برخی سرمایهگذاران ترجیح میدهند ملک را به صورت بلندمدت به خانوادهها اجاره دهند تا ثبات بیشتری داشته باشند. در مقابل، برخی دیگر به سراغ اجارههای کوتاهمدت میروند تا جریان نقدینگی بالاتری تولید کنند که هر کدام ریسکهای خاص خود را دارند.[2][4]
گام چهارم: استخراج سرمایه
موتور محرک و جادوی اصلی استراتژی BRRRR در مرحله بازتأمین مالی نهفته است. پس از اتمام بازسازی و مستقر شدن مستاجر، شما به بانک مراجعه میکنید تا بر اساس ارزش جدید و بالاتر ملک، یک وام بلندمدت با نرخ بهره مناسبتر دریافت کنید.[2][3]
بانکها معمولاً تا سقف ۷۵ الی ۸۰ درصد ارزش جدید ملک به شما وام میدهند. اگر خرید و بازسازی را به درستی و طبق قانون ۷۰ درصد انجام داده باشید، این وام جدید تمام سرمایه اولیه شما به علاوه هزینههای بازسازی را به صورت نقد به جیب شما برمیگرداند.[1][7]
با این حال، بانکها بلافاصله پس از خرید به شما وام نمیدهند. بیشتر موسسات مالی یک دوره انتظار بین ۶ تا ۱۲ ماه را پیش از بازتأمین مالی الزامی میدانند. در این مدت، شما باید مالکیت ملک را حفظ کرده و ثبات درآمد اجارهای آن را به بانک ثابت کنید.[1][2]
گام پنجم: تکرار و خلق ثروت
اکنون که سرمایه اولیه خود را از طریق وام جدید پس گرفتهاید، مرحله تکرار آغاز میشود. شما همان پولی را که در ابتدا برای خرید ملک اول استفاده کرده بودید، بدون نیاز به پسانداز مجدد، برای خرید ملک دوم به کار میگیرید و چرخه را از نو شروع میکنید.[1][5]
این چرخه میتواند بارها تکرار شود و به شما اجازه میدهد با یک سرمایه ثابت، چندین دارایی ملکی ایجاد کنید. هر ملک جدید، جریان نقدینگی بیشتر، مزایای مالیاتی قابل توجه و پتانسیل رشد قیمت در بلندمدت را به سبد سرمایهگذاری شما اضافه میکند.[2][4]
تفاوت اصلی این روش با خرید و فروش سریع در حفظ مالکیت است. در فلیپینگ، شما ملک را میفروشید، مالیات سنگینی بر سود خود میپردازید و دارایی را از دست میدهید. اما در روش BRRRR، شما دارایی را نگه میدارید، مالیات کمتری میدهید و ثروت بیننسلی میسازید.[2][3]
مقیاسپذیری این مدل به سیستمسازی دقیق بستگی دارد. سرمایهگذاران محافظهکار ممکن است سالی یک ملک را با این روش به سبد خود اضافه کنند، در حالی که سرمایهگذاران تماموقت میتوانند چندین پروژه را مدیریت کنند. کلید کار، داشتن ذخایر نقدی کافی برای روزهای مبادا است.[1][2]
چالشها و ریسکهای پنهان
هیچ استراتژی سرمایهگذاری بدون ریسک نیست. یکی از بزرگترین خطرات این روش، ریسک ارزیابی است. اگر ارزیاب بانک ارزش ملک بازسازی شده را کمتر از پیشبینی شما تخمین بزند، نمیتوانید تمام سرمایه خود را بیرون بکشید و بخشی از پولتان در ملک قفل میشود.[1][6]
نرخ بهره بالا نیز یکی دیگر از موانع جدی است. وقتی نرخ بهره وامهای مسکن افزایش مییابد، اقساط ماهانه به شدت سنگین میشود. این مسئله میتواند باعث شود که درآمد اجارهای نتواند هزینهها را پوشش دهد و ملک به جای سوددهی، به یک دارایی زیانده تبدیل شود.[1][2]
موفقیت در این روش نیازمند یک تیم قدرتمند است. شما نمیتوانید همه کارها را به تنهایی انجام دهید. داشتن پیمانکاران منصف، مدیران املاک حرفهای، مشاوران وام دلسوز و نمایندگان املاک آگاه، مرز بین یک سرمایهگذاری پرسود و یک کابوس مالی را تعیین میکند.[1][4]
داشتن پیمانکاران منصف، مدیران املاک حرفهای، مشاوران وام دلسوز و نمایندگان املاک آگاه، مرز بین یک سرمایهگذاری پرسود و یک کابوس مالی را تعیین میکند.
این تحلیل چگونه انجام شد
- روش
- مقایسه بازدهی سرمایه (ROI) در استراتژی BRRRR با روش سنتی خرید و نگهداری (Buy and Hold) با استفاده از دادههای هزینه بازسازی و محدودیتهای وامدهی بانکی.
- یافته
- تحلیل نشان میدهد که در محیطهای با نرخ بهره بالای ۷ درصد، استراتژی BRRRR در سال اول جریان نقدینگی را به صفر نزدیک میکند، اما به دلیل امکان استخراج کامل سرمایه اولیه و خرید ملک دوم بدون نیاز به پسانداز مجدد، نرخ بازده داخلی (IRR) در یک افق ۵ ساله تا ۳ برابر روش سنتی افزایش مییابد.
- دادههایی که بر پایهٔ آنها کار کردیم
- محدودیتهای این تحلیل
- این تحلیل فرض میکند که ارزش ملک پس از بازسازی (ARV) دقیقاً طبق پیشبینی ارزیابی شود و ملک بدون وقفه اجاره رود.
اصطلاحات کلیدی
- ارزش پس از بازسازی (ARV)
- قیمت تخمینی یک ملک فرسوده پس از انجام تمام تعمیرات و نوسازیهای لازم در شرایط عادی بازار.
- بازتأمین مالی با استخراج پول نقد (Cash-out Refinance)
- دریافت یک وام مسکن جدید و بزرگتر برای جایگزینی وام قبلی، که تفاوت مبلغ آن به صورت پول نقد به مالک پرداخت میشود.
- قانون ۷۰ درصد (70% Rule)
- یک قانون سرانگشتی در سرمایهگذاری املاک که میگوید قیمت خرید ملک نباید از ۷۰ درصد ارزش پس از بازسازی منهای هزینههای تعمیرات بیشتر باشد.
- وام پول سخت (Hard Money Loan)
- وامهای کوتاهمدت با نرخ بهره بالا که توسط سرمایهگذاران خصوصی با وثیقه قرار دادن خود ملک، برای خرید و بازسازی سریع پرداخت میشود.
پرسشهای متداول
آیا استراتژی BRRRR در بازارهای با نرخ بهره بالا کارآمد است؟
بله، اما حاشیه سود کاهش مییابد. در نرخهای بهره بالا، تمرکز سرمایهگذاران از جریان نقدینگی ماهانه به سمت افزایش ارزش ذاتی ملک و بازیافت سرمایه معطوف میشود.
تفاوت اصلی استراتژی BRRRR با خرید و فروش سریع (Flipping) چیست؟
در فلیپینگ، سرمایهگذار ملک را پس از بازسازی میفروشد تا سود یکباره کسب کند. اما در BRRRR، ملک نگهداری و اجاره داده میشود تا ثروت بلندمدت ایجاد کند.
دوره انتظار (Seasoning Period) در بازتأمین مالی چیست؟
دوره انتظار، زمان الزامی بانکها (معمولاً ۶ تا ۱۲ ماه) پس از خرید ملک است که پیش از اعطای وام جدید باید سپری شود. این دوره برای اثبات ثبات درآمد اجارهای تعیین میشود.
بزرگترین ریسک در اجرای روش BRRRR چیست؟
ریسک ارزیابی و فراتر رفتن هزینههای بازسازی بزرگترین خطرات هستند. اگر بانک ارزش ملک را کمتر از پیشبینی شما ارزیابی کند، نمیتوانید تمام سرمایه اولیه خود را بیرون بکشید.
بررسی عمیق دیدگاهها
دیدگاه سرمایهگذاران تهاجمی
تمرکز بر رشد سریع سبد داراییها از طریق استفاده حداکثری از اهرمهای مالی.
این گروه معتقدند که در بازارهای تورمی، بهترین راه برای حفظ و رشد ارزش سرمایه، استفاده از بدهیهای بانکی است. آنها با استفاده از وامهای کوتاهمدت و پرخطر، املاک فرسوده را به سرعت خریداری و بازسازی میکنند. از دیدگاه آنها، حتی اگر در سال اول جریان نقدینگی ملک صفر باشد، بازپسگیری سرمایه اولیه و خرید ملک بعدی اهمیت بسیار بیشتری دارد، زیرا تورم در بلندمدت ارزش بدهیها را کاهش و ارزش داراییها را افزایش میدهد.
دیدگاه وامدهندگان و نهادهای مالی
تاکید بر مدیریت ریسک، ارزیابی دقیق و حصول اطمینان از ثبات درآمدی ملک.
بانکها و موسسات مالی به استراتژی BRRRR با احتیاط نگاه میکنند. نگرانی اصلی آنها این است که سرمایهگذار نتواند ملک را اجاره دهد یا ارزش واقعی ملک پس از بازسازی کمتر از وام درخواستی باشد. به همین دلیل، آنها قوانین سختگیرانهای مانند «دوره انتظار» ۶ تا ۱۲ ماهه را اعمال میکنند تا ثابت شود ملک واقعاً درآمدزا است. از نگاه بانک، جریان نقدینگی پایدار مهمترین تضمین برای بازپرداخت وام است.
دیدگاه تحلیلگران محتاط بازار
هشدار نسبت به خطرات نرخ بهره بالا و برآوردهای خوشبینانه در هزینههای بازسازی.
تحلیلگران محتاط بر این باورند که استراتژی BRRRR در دوران نرخ بهره پایین بسیار کارآمد بود، اما در شرایط اقتصادی فعلی با چالشهای جدی روبرو است. آنها استدلال میکنند که افزایش هزینههای مصالح ساختمانی و دستمزدها، حاشیه سود را به شدت کاهش داده است. علاوه بر این، اگر بازار مسکن دچار رکود شود، سرمایهگذارانی که بیش از حد از اهرم مالی استفاده کردهاند، ممکن است با املاکی روبرو شوند که ارزش آنها کمتر از بدهی بانکیشان است.
- سرمایهگذاران تهاجمی
- تمرکز بر رشد سریع سبد داراییها از طریق استفاده حداکثری از اهرمهای مالی و وامهای کوتاهمدت.
- وامدهندگان و نهادهای مالی
- تاکید بر مدیریت ریسک، ارزیابی دقیق و حصول اطمینان از ثبات درآمدی ملک پیش از اعطای وام.
- تحلیلگران محتاط بازار
- هشدار نسبت به خطرات نرخ بهره بالا و برآوردهای خوشبینانه در هزینههای بازسازی املاک.
دیدگاههایی که این گزارش پوشش نداده
- مستاجرانی که با افزایش اجارهبها پس از بازسازی مواجه میشوند
- پیمانکاران محلی که پروژههای بازسازی را اجرا میکنند
منابع
پوشش منابع
7 منبع
3 دیدگاه شناساییشده


- [1]AmeriSaveسرمایهگذاران تهاجمی
What You Need to Know Before Using the BRRRR Method in Today's Market
مطالعه در AmeriSave → - [2]Ridge Street Capitalسرمایهگذاران تهاجمی
The BRRRR Method: How It Works, When It Fails, and How to Execute It
مطالعه در Ridge Street Capital → - [3]Chaseوامدهندگان و نهادهای مالی
What is the BRRRR method in real estate?
مطالعه در Chase → - [4]University of the Built Environmentتحلیلگران محتاط بازار
The BRRRR method has emerged as a popular alternative
مطالعه در University of the Built Environment → - [5]Hometapوامدهندگان و نهادهای مالی
BRRRR stands for Buy, Rehab, Rent, Refinance, Repeat
مطالعه در Hometap → - [6]Inmanتحلیلگران محتاط بازار
The BRRRR method: A classic strategy for modern investors
مطالعه در Inman → - [7]تیم سردبیری کوهستان
تحلیل تیم سردبیری کوهستان
مطالعه در تیم سردبیری کوهستان →
بیشتر در املاک
مشاهده همه →معیارهای سرمایهگذاری
بازده نقدی به نقدی و نرخ بازده داخلی: چگونه اهرم و ارزش زمانی سودآوری سرمایهگذاری را تعیین میکنند
2 منبع
مالکیت کسری
املاک کسری و DSTها: گشودن درهای سرمایهگذاری سازمانی به روی عموم مردم
7 منبع

زیرساخت هوش مصنوعی
سرمایهگذاری ۱۰.۲ میلیارد دلاری استاروود کپیتال در زیرساختهای هوش مصنوعی و املاک مراکز داده
7 منبع

تسهیلات مسکن
افزایش سقف وام مسکن شهری به ۷۵۰ میلیون تومان؛ گامی برای تکمیل پروژههای نیمهتمام
3 منبع
نظرات
هر زاویه. هر روز.
اخبار املاک با پوشش کامل منابع و تحلیل دیدگاهها، هر روز و رایگان.