
آغاز شمارش معکوس برای حذف چک کاغذی؛ سهم چکهای الکترونیک از مهرماه به ۲۵ درصد میرسد
بانک مرکزی با ابلاغ «نقشه راه توسعه چک الکترونیکی»، بانکها را موظف کرد از ابتدای مهر ۱۴۰۵ صدور دستهچکهای کاغذی را محدود کرده و سهم چکهای دیجیتال را بهصورت مرحلهای تا ۸۰ درصد افزایش دهند.
به قلم پروین حیدری
این خبر را به اشتراک بگذارید
- سیاستگذاران پولی
- حذف چک کاغذی را ابزاری برای شفافیت و کنترل ریسک اعتباری میدانند.
- فعالان تجاری
- خواهان تسریع در اتصال نهادهای دولتی به سامانه چک الکترونیک هستند.
- مشتریان بانکی
- در حال تطبیق با الزامات فنی مانند امضای دیجیتال برای استفاده از خدمات جدیدند.
دیدگاههایی که این گزارش پوشش نداده
- شرکتهای ارائهدهنده خدمات نرمافزاری بانکی
- نهادهای قضایی پیگیر پروندههای چک برگشتی
چرا مهم است
این تغییر مستقیماً نحوه پرداختهای مدتدار و تضمینی در اقتصاد ایران را دگرگون میکند. با حذف فیزیک چک، خطراتی مانند سرقت، مفقودی و جعل امضا از بین میرود، اما کسبوکارها و افراد باید به سرعت با ابزارهای امضای دیجیتال و سامانههای آنلاین بانکی سازگار شوند.
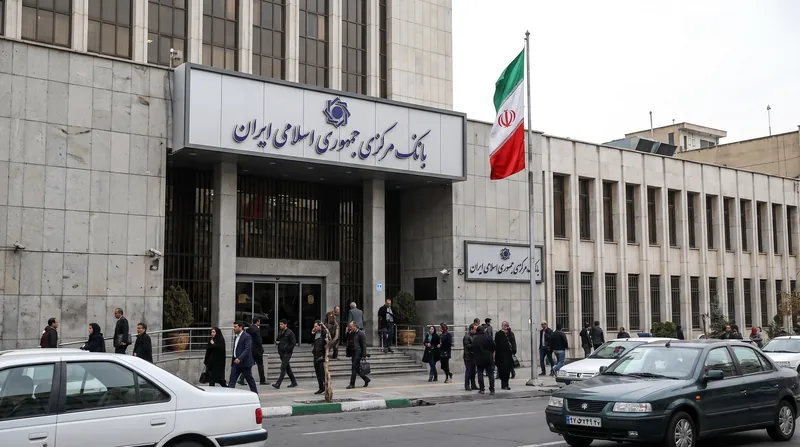
در روز دوشنبه ۳۰ شهریور ۱۴۰۵، بانک مرکزی ایران با ابلاغ رسمی «نقشه راه توسعه چک الکترونیکی»، نقطه پایان استفاده از چکهای کاغذی را نشانهگذاری کرد. بر اساس این ابلاغیه که اجرای آن از ابتدای مهرماه کلید میخورد، تمامی بانکهای کشور موظف شدهاند تا پایان آذرماه سال جاری، سهم دستهچکهای الکترونیکی صادره خود را به حداقل ۲۵ درصد از کل دستهچکهای شبکه بانکی برسانند. این الزام، نخستین گام عملی برای اجرای قانون برنامه هفتم توسعه است که منع صدور چکهای کاغذی را از سال سوم برنامه تکلیف کرده است.[1][2]
مکانیسم جایگزینی چکهای کاغذی در چهار فاز زمانی و با اعداد و ارقام دقیق طراحی شده است. پس از تحقق هدف ۲۵ درصدی در فاز نخست، شبکه بانکی باید سهم چکهای دیجیتال را تا پایان اسفند ۱۴۰۵ به ۴۰ درصد افزایش دهد. این روند صعودی در سال آینده نیز با شتاب بیشتری ادامه خواهد یافت؛ بهطوریکه در فاز سوم که تا پایان اردیبهشت ۱۴۰۶ به طول میانجامد، این سهم باید به ۶۰ درصد برسد.[1][2]
در فاز نهایی این نقشه راه، بانکها مهلت دارند تا پایان تیرماه ۱۴۰۶، سهم چکهای الکترونیکی را به ۸۰ درصد کل دستهچکهای صادره ارتقا دهند. این شاخص تنها به صدور دستهچک محدود نمیشود، بلکه نسبت تعداد چکهای الکترونیکی واگذارشده از درگاههای غیرحضوری به کل چکهای واگذارشده در سامانه چکاوک نیز باید دقیقاً از همین زمانبندی و درصدهای رشد پیروی کند.[1]
بانک مرکزی برای تضمین اجرای این نقشه راه، اهرمهای نظارتی قدرتمندی را فعال کرده است. در ابلاغیه جدید صراحتاً هشدار داده شده است که عدم تحقق این اهداف در ارزیابیهای دورهای، بانکهای متخلف را مشمول اقدامات تضییقی و تنبیهی مندرج در بند ۳ ماده ۲۵ قانون بانک مرکزی خواهد کرد. این رویکرد نشان میدهد که سیاستگذار پولی هیچگونه مماشاتی در مسیر دیجیتالی شدن اسناد تجاری نخواهد داشت.[2]
بانک مرکزی برای تضمین اجرای این نقشه راه، اهرمهای نظارتی قدرتمندی را فعال کرده است.
همزمان با توسعه زیرساختهای دیجیتال، محدودیتهای سختگیرانهای برای صدور چکهای کاغذی اعمال میشود تا تقاضا به سمت ابزارهای نوین هدایت شود. طبق دستورالعمل جدید، در فاز اول حداکثر تعداد برگههای یک دستهچک کاغذی برای مشتریان حقیقی به ۱۰۰ برگ محدود خواهد شد. این سقف در فازهای بعدی به شدت کاهش مییابد و به ترتیب به ۵۰ برگ، ۲۵ برگ و در نهایت در تیرماه ۱۴۰۶ به تنها ۱۰ برگ خواهد رسید.[2]
از زمان رونمایی اولیه چک الکترونیک در اواخر سال ۱۴۰۱ تاکنون، بیش از ۸ میلیون و ۴۰۰ هزار فقره چک الکترونیک در شبکه بانکی صادر شده است. برای فعالان اقتصادی، این گذار به معنای پایان یافتن چالشهای سنتی مانند خطخوردگی، جعل امضا و نیاز به جابهجایی فیزیکی اسناد مالی است. فرآیند صدور، انتقال و نقد کردن چک الکترونیک کاملاً در بستر اینترنتبانک و موبایلبانک انجام میشود و ریسکهای حقوقی را به حداقل میرساند.[1][3]
با این حال، پذیرش سراسری این ابزار نیازمند همراهی نهادهای دولتی و حاکمیتی است. در حال حاضر، برخی دستگاههای اجرایی مانند سازمان تأمین اجتماعی هنوز زیرساختهای نرمافزاری لازم برای پذیرش چکهای الکترونیک را بهطور کامل عملیاتی نکردهاند. مجلس شورای اسلامی و نهادهای ناظر با برگزاری جلسات مستمر ماهانه، در تلاشند تا این موانع اداری را برطرف کنند و دستگاهها تا پایان شهریور سال آینده فرصت دارند تا سیستمهای خود را تطبیق دهند.[3]
با نزدیک شدن به ضربالاجل مهرماه، بانکها در حال بهروزرسانی درگاههای غیرحضوری خود هستند. مشتریان برای استفاده از این خدمات نیازمند دریافت گواهی امضای دیجیتال (نماد) هستند که زیرساخت آن در اکثر اپلیکیشنهای بانکی تعبیه شده است. موفقیت این طرح ملی اکنون به سرعت عمل بانکها در آموزش مشتریان و پایداری سامانههای احراز هویت غیرحضوری بستگی دارد.[1][3]
نکات کلیدی
- اجرای نقشه راه توسعه چک الکترونیکی از ابتدای مهر ۱۴۰۵ آغاز میشود.
- بانکها موظفند تا پایان آذرماه، سهم چکهای دیجیتال را به ۲۵ درصد برسانند.
- تعداد برگههای دستهچک کاغذی اشخاص حقیقی در فاز اول به حداکثر ۱۰۰ برگ محدود میشود.
- سهم چکهای الکترونیک باید تا تیرماه ۱۴۰۶ به ۸۰ درصد کل دستهچکها افزایش یابد.
- بانکهای متخلف از این زمانبندی، با اقدامات تنبیهی بانک مرکزی مواجه خواهند شد.
منابع
پوشش منابع
3 منبع
3 دیدگاه شناساییشده


- [1]ایرناسیاستگذاران پولی
«نقشه راه توسعه چک الکترونیکی» از ابتدای مهر ماه اجرایی می شود
مطالعه در ایرنا → - [2]خبرگزاری مهرسیاستگذاران پولی
شمارش معکوس برای حذف چک کاغذی آغاز شد
مطالعه در خبرگزاری مهر → - [3]خبرآنلاینفعالان تجاری
بنابر گفته یک نماینده مجلس، تمام چکهای کاغذی تا پایان سال آینده حذف و به چک الکترونیک تبدیل میشوند
مطالعه در خبرآنلاین →
نظرات
بیشتر در مالی
مشاهده همه →اقتصاد سلامت
چرا قیمت دارو و واکسن در ایران افزایش مییابد؟
6 منبع
تورم ایران
تورم ناشی از فشار هزینه و کشش تقاضا: تفاوتها و پیامدها در اقتصاد ایران
3 منبع
ارزشگذاری اوراق قرضه
فرآیند تکرارپذیری که معادله قیمت اوراق قرضه را برای محاسبه بازده تا سررسید حل میکند
6 منبع
زیرساخت ابری
سازوکار رقابت ابرمقیاسها: چگونه کسبوکار جدید رایانش ابری هوش مصنوعی متا، سهقطبی AWS، آژور و گوگل را دگرگون میکند
6 منبع
هر زاویه. هر روز.
دریافت مالی اخبار همراه با پوشش کامل منابع و تحلیل دیدگاهها، مستقیم در صندوق ورودی شما.