
خیز خاورمیانه برای توسعه ذخیرهسازهای باتری؛ ظرفیت شبکه تا سال ۲۰۳۰ هشت برابر میشود
بر اساس گزارش جدید موسسه «دیزرت انرژی»، ظرفیت ذخیرهسازی باتری در مقیاس شبکه در خاورمیانه و شمال آفریقا تا سال ۲۰۳۰ به ۱۴۹ گیگاواتساعت خواهد رسید. این رشد بیسابقه، ذخیرهسازها را از یک فناوری آزمایشی به ستون فقرات پایداری شبکههای برق منطقه تبدیل میکند.
به قلم سامان جعفری
این خبر را به اشتراک بگذارید
در پایان ماه اوت ۲۰۲۶، شبکههای برق خاورمیانه و شمال آفریقا میزبان ۳۳ پروژه عملیاتی ذخیرهسازی باتری با ظرفیت مجموع ۲۰٫۸ گیگاواتساعت بودند. اکنون، یک ارزیابی جامع نشان میدهد که این رقم تا پایان دهه جاری میلادی با جهشی هشت برابری به مرز ۱۴۹ گیگاواتساعت خواهد رسید.[2]
گزارش جدید موسسه «دیزرت انرژی» (Dii Desert Energy) که در شانزدهمین اجلاس رهبری این نهاد در استانبول منتشر شد، ۱۱۷ پروژه را در ۱۲ کشور منطقه رهگیری میکند. این دادهها نشاندهنده تغییر پارادایم در نحوه مدیریت و توزیع برق در کشورهای خاورمیانه است.
برای سالها، تمرکز اصلی خاورمیانه بر افزودن ظرفیت خام تولید انرژی خورشیدی و بادی بود. اما اکنون، محدودیتهای ظرفیت شبکه به گلوگاه اصلی تبدیل شده و سیاستگذاران را به سمت سیستمهای یکپارچه و انعطافپذیری سوق داده که قادر به ذخیره انرژی برای ساعات اوج مصرف باشند.[1]
کیارا آروفو، مدیر تحقیقات دیزرت انرژی، در این باره میگوید: «امنیت انرژی با افزودن صرف تولید تجدیدپذیر به دست نمیآید. این هدف تنها از طریق سیستمهای انعطافپذیر و یکپارچهای محقق میشود که انرژی پاک، ذخیرهسازی در مقیاس بالا و اتصال متقابل شبکهها را ترکیب کنند.»
عبور از فاز آزمایشی به زیرساخت اصلی
بررسی پروژههای در دست احداث نشان میدهد که ۸۴ طرح جدید، ظرفیتی معادل ۱۲۸٫۶ گیگاواتساعت را به شبکه اضافه خواهند کرد. ذخیرهسازی باتری دیگر یک فناوری آزمایشی و جانبی نیست، بلکه در حال تبدیل شدن به ستون فقرات زیرساخت شبکههای برق منطقه است.
عربستان سعودی با در دست داشتن ۱۱٫۷ گیگاوات (معادل ۴۵٫۴ گیگاواتساعت) از پروژههای آینده، پیشتاز این بازار است. چارچوب «تأمینکننده مستقل ذخیرهسازی» در این کشور با ارائه قراردادهای ۱۵ ساله، آن را به جذابترین و مطمئنترین بازار منطقه برای سرمایهگذاران تبدیل کرده است.
شرکت خرید برق عربستان (SPPC) در حال توسعه ۲۰ گیگاواتساعت ظرفیت ذخیرهسازی در ۱۰ سایت مستقل است. این ساختار نظاممند خرید، علاوه بر تضمین درآمد برای توسعهدهندگان، به تثبیت فرکانس و پایداری شبکه ملی برق این کشور در برابر نوسانات کمک شایانی میکند.
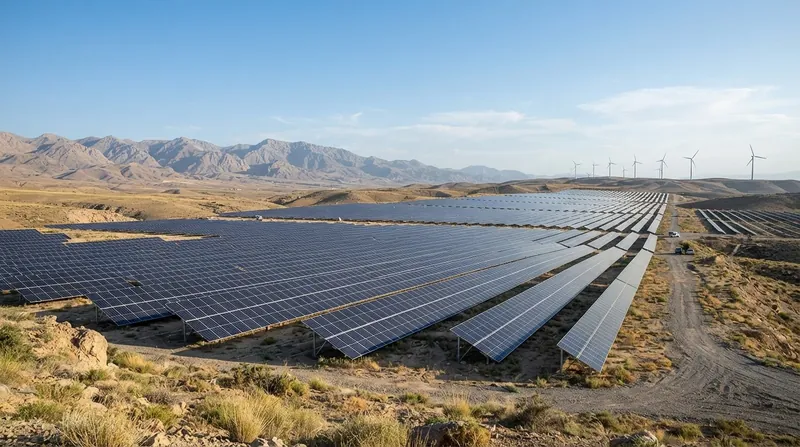
امارات متحده عربی نیز در حال ثبت رکوردهای جهانی در پروژههای ترکیبی است. شرکت مصدر (Masdar) و شرکت آب و برق امارات (EWEC) در حال احداث یک تأسیسات ۶ میلیارد دلاری هستند که ۵٫۲ گیگاوات برق خورشیدی را با ۱۹ گیگاواتساعت ذخیرهسازی باتری جفت میکند.[2]
اقتصاد ذخیرهسازی و افت هزینهها
این ابرپروژه در امارات به گونهای طراحی شده است که ۱ گیگاوات برق پایه تجدیدپذیر را به صورت شبانهروزی و پیوسته به شبکه تزریق کند. این طرح نشان میدهد که چگونه ذخیرهسازها میتوانند بر چالش تناوب تولید خورشیدی در اقلیمهای بیابانی غلبه کنند.[1]
معادله اقتصادی این پروژهها به شدت تغییر کرده است. هزینه باتریهای لیتیوم-یون در مقیاس شبکه و پنلهای خورشیدی از سال ۲۰۱۰ تاکنون حدود ۹۰ درصد کاهش یافته است. این افت قیمت، انرژی پاک شبانهروزی را در رقابت تجاری مستقیم با سوختهای فسیلی قرار میدهد.[1]
در مناقصههای اخیر منطقه، پروژههای خورشیدی و بادی با قیمتهای بیسابقه ۱٫۰۹ و ۱٫۳۳ سنت آمریکا به ازای هر کیلوواتساعت برنده شدهاند. این هزینههای فوقالعاده پایین تولید، فضای مالی کافی را برای سرمایهگذاری در زیرساختهای گرانقیمت ذخیرهسازی فراهم میکند.
فراتر از عربستان و امارات، کشورهایی مانند عمان، مصر و مراکش نیز برنامههای ذخیرهسازی خود را تسریع کردهاند. عمان نزدیک به یک میلیارد دلار برای توسعه پروژههای باتری بین سالهای ۲۰۲۶ تا ۲۰۳۰ اختصاص داده تا شبکه انتقال خود را نوسازی کند.[2]
در مصر، شرکت «آمئا پاور» (AMEA Power) اخیراً تأسیسات باتری ۳۰۰ مگاواتساعتی آبیدوس را در کنار یک نیروگاه خورشیدی ۵۰۰ مگاواتی راهاندازی کرد. شرکت ملی برق مراکش (ONEE) نیز فرآیند مناقصه برای ۱۰ سایت ذخیرهسازی باتری با ظرفیت مجموع ۱۶۰۰ مگاواتساعت را آغاز کرده است.[2]
چالشهای زنجیره تأمین و اتصال به شبکه
با وجود این چشمانداز گسترده، اجرای پروژهها همچنان با چالشهایی روبهرو است. سرعت توسعه تولید تجدیدپذیر از ظرفیت فیزیکی شبکههای انتقال ملی پیشی گرفته است، که این امر به تأخیر در پروژهها و رد شدن درخواستهای اتصال به شبکه منجر میشود.
به عنوان مثال، در ترکیه حدود ۷٫۵ گیگاوات از درخواستهای اتصال نیروگاههای تجدیدپذیر در سالهای ۲۰۲۴ و ۲۰۲۵ به دلیل محدودیتهای شبکه منطقهای رد شد. اگرچه یک ارتقای ۳۰ میلیارد دلاری در شبکه در حال انجام است، اما توسعه زیرساختهای فیزیکی کندتر از تأمین مالی پیش میرود.
یک محرک تقاضای جدید نیز در حال تغییر شکل بازار است: هوش مصنوعی. دیتاسنترها به عنوان «خریداران کلان» ظهور کردهاند که نیازمند برق عظیم و پیوسته هستند؛ نیازی که تنها با پارکهای خورشیدی گیگاواتی متصل به آرایههای بزرگ باتری قابل تأمین است.
تضمین اتصال به شبکه برای این دیتاسنترها اکنون طولانیترین مرحله در زمانبندی توسعه پروژهها است. به همین دلیل، تولید تجدیدپذیر در محل پروژه همراه با باتریها، به طور فزایندهای برای دور زدن گلوگاههای شبکه و تضمین عملیات بدون وقفه استفاده میشود.
تحلیلگران هشدار میدهند که اهداف بلندپروازانه منطقه تقریباً به طور کامل به فناوریهای وارداتی وابسته است. وابستگی شدید به سلولهای باتری چینی، توسعهدهندگان خاورمیانه را در معرض خطرات احتمالی زنجیره تأمین و نوسانات قیمتی در بازارهای جهانی قرار میدهد.
در نهایت، گذار از سوختهای فسیلی به تجدیدپذیرها در خاورمیانه به قدرت اجرایی بستگی دارد. سرمایه لازم فراهم است و فناوری نیز اثبات شده، اما ادغام فیزیکی ۱۴۹ گیگاواتساعت باتری در شبکههای موجود، موفقیت این منطقه را در دهه جاری تعریف خواهد کرد.[1]
نکات کلیدی
- ظرفیت ذخیرهسازی باتری در خاورمیانه تا سال ۲۰۳۰ با رشد هشت برابری به ۱۴۹ گیگاواتساعت خواهد رسید.
- عربستان سعودی با در دست داشتن ۴۵٫۴ گیگاواتساعت پروژه، پیشتاز بلامنازع بازار ذخیرهسازی در منطقه است.
- افت ۹۰ درصدی هزینه باتریها، امکان تأمین برق پایه تجدیدپذیر را به صورت شبانهروزی و اقتصادی فراهم کرده است.
- محدودیتهای فیزیکی شبکههای انتقال، به گلوگاه اصلی توسعه انرژیهای پاک در خاورمیانه تبدیل شده است.
آنچه نمیدانیم
- میزان دقیق بومیسازی زنجیره تأمین باتری در خاورمیانه و سرعت کاهش وابستگی به واردات سلولهای لیتیومی از چین مشخص نیست.
- هنوز روشن نیست که آیا ارتقای فیزیکی شبکههای انتقال ملی میتواند همگام با سرعت نصب پروژههای گیگاواتی ذخیرهسازی پیش برود یا خیر.
- تأثیر دقیق تقاضای فزاینده دیتاسنترهای هوش مصنوعی بر ظرفیتهای رزرو شده شبکههای برق منطقه در بلندمدت به طور کامل ارزیابی نشده است.
- تحلیلگران زیرساخت
- تمرکز بر پایداری شبکه و رفع گلوگاههای انتقال فیزیکی.
- توسعهدهندگان بازار
- تأکید بر توجیه اقتصادی، افت هزینهها و نیاز به قراردادهای بلندمدت.
- سیاستگذاران انرژی
- اولویتبخشی به امنیت انرژی منطقهای و گذار از سوختهای فسیلی.
دیدگاههایی که این گزارش پوشش نداده
- مصرفکنندگان نهایی صنعتی
- تأمینکنندگان قطعات محلی
منابع
پوشش منابع
2 منبع
3 دیدگاه شناساییشده
- [1]Oilprice.comسیاستگذاران انرژی
The Middle East's Next Energy Boom Has Nothing to Do With Oil
مطالعه در Oilprice.com → - [2]Renewables Nowتوسعهدهندگان بازار
MENA battery storage market set for rapid growth by 2030 - study
مطالعه در Renewables Now →
بیشتر در انرژی
مشاهده همه →سرمایهگذاری تجدیدپذیرها
ورود سرمایههای خصوصی به تولید برق پاک؛ افتتاح زنجیرهای نیروگاههای خورشیدی در اراک و گرمسار
3 منبع
فیزیک شبکه برق
اشباع ترانسفورماتور و تلفات کرونا؛ مرز نهایی ولتاژ در شبکههای انتقال برق زمینی
6 منبع
عبور تاریخی ذخیرهسازهای باتری از نیروگاههای گازی؛ پایان عصر سوختهای فسیلی در تأمین پیک مصرف
6 منبع
توسعه تجدیدپذیرها
نقشه راه ضربتی؛ خیز ۱۲ هزار مگاواتی ایران برای توسعه نیروگاههای تجدیدپذیر
3 منبع
نظرات
هر زاویه. هر روز.
اخبار انرژی با پوشش کامل منابع و تحلیل دیدگاهها، هر روز و رایگان.