
روند کامل رویداد
طرح نهضت ملی مسکن
شورای عالی مسکن سقف تسهیلات مسکن شهری را با ۱۵ درصد افزایش به ۷۵۰ میلیون تومان رساند.
«طرح نهضت ملی مسکن» را در اپ کوهستان دنبال کنید تا از خبرهای تازهاش باخبر شوید. دریافت اپ
این خبر را به اشتراک بگذارید
تازهترین گزارش
افزایش سقف وام مسکن شهری به ۷۵۰ میلیون تومان؛ گامی برای تکمیل پروژههای نیمهتمام
شورای عالی مسکن سقف تسهیلات مسکن شهری را با ۱۵ درصد افزایش به ۷۵۰ میلیون تومان رساند. این مصوبه با هدف تسریع در تکمیل پروژههای نیمهکاره نهضت ملی مسکن و کاهش فشار مالی بر سازندگان تصویب شده است.
- شورای عالی مسکن سقف تسهیلات مسکن شهری را با رشدی ۱۵ درصدی از ۶۵۰ میلیون تومان به ۷۵۰ میلیون تومان افزایش داد.
- هدف اصلی این مصوبه، تأمین نقدینگی برای تکمیل پروژههای نیمهتمام مسکن دولتی و جلوگیری از توقف کارگاههای ساختمانی است.
- کارشناسان هشدار میدهند که تورم مصالح ساختمانی ممکن است اثر این افزایش وام را محدود کرده و فشار اقساط را بر متقاضیان افزایش دهد.
- اجرای موفق این طرح نیازمند همکاری سریع شبکه بانکی برای پرداخت بهموقع مابهالتفاوت وام به سازندگان است.
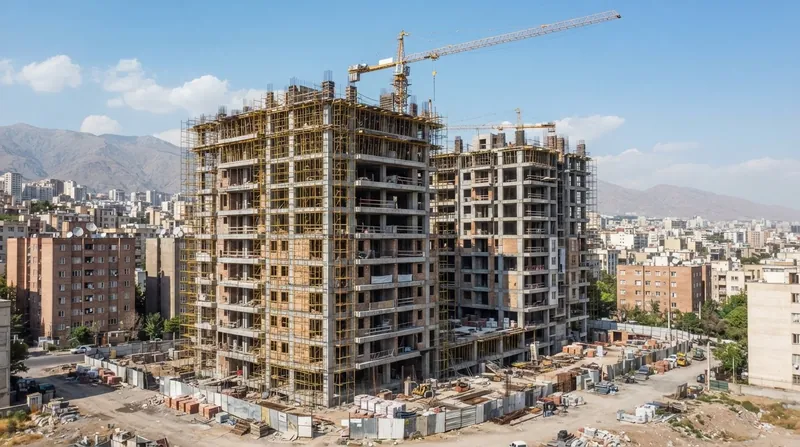
در چرخه طولانی ساخت مسکن دولتی، مرحله نازککاری و تأمین مصالح نهایی همان نقطهای است که سرنوشت تحویل کلید به متقاضی را تعیین میکند. درست در همین گلوگاه حیاتی، شورای عالی مسکن با تصویب یک مصوبه جدید، سقف تسهیلات مسکن شهری را از ۶۵۰ میلیون تومان به ۷۵۰ میلیون تومان افزایش داد.[1][2]
این تصمیم که در نیمه مهرماه ۱۴۰۵ ابلاغ شد، مستقیماً پروژههایی را هدف قرار داده است که به دلیل کمبود نقدینگی در مراحل پایانی متوقف شدهاند. تزریق این ۱۰۰ میلیون تومان اعتبار جدید، میتواند موتور محرک کارگاههای ساختمانی باشد و فاصله متقاضیان تا خانهدار شدن را به شکل ملموسی کوتاهتر کند.[1][3]
سیدمهدی هدایت، معاون مسکن و عمران شهری بنیاد مسکن انقلاب اسلامی، این خبر را در جریان بازدید از پروژه ۲۰۸ واحدی نهضت ملی مسکن طالقانی تبریز اعلام کرد. او تأکید کرد که این افزایش سقف وامها، نقش بسزایی در شتاببخشی به روند تکمیل پروژههای مسکونی در سراسر کشور ایفا خواهد کرد.[2][3]
به گفته این مقام مسئول، مدیریت صحیح آوردههای مردمی در کنار تسهیلات بانکی، عامل اصلی پیشرفت فیزیکی پروژهها است. پرداخت بهموقع سهم متقاضیان و ترکیب آن با وامهای جدید، به پیمانکاران اجازه میدهد تا مصالح مورد نیاز را پیش از موجهای تورمی جدید خریداری کنند و کارگاهها را فعال نگه دارند.[2]
ترازوی هزینهها و قدرت واقعی وام
با وجود استقبال اولیه از این مصوبه، بررسی دقیقتر اعداد نشان میدهد که این افزایش ۱۵.۴ درصدی در سقف تسهیلات، چالشهای خاص خود را دارد. در بازاری که قیمت مصالح پایه مانند سیمان و فولاد رشد مستمری را تجربه میکند، قدرت خرید این ۱۰۰ میلیون تومان اضافه محدود است.[1]
کارشناسان بازار مسکن معتقدند که اگر تورم نهادههای ساختمانی در یک سال گذشته بیش از ۱۵ درصد بوده باشد، این وام بزرگتر در عمل قدرت واقعی بیشتری به سازنده نمیدهد. در واقع، این رقم تنها بخشی از عقبماندگیهای مالی پروژهها را جبران میکند و همچنان سهم آورده شخصی متقاضی تعیینکننده نهایی است.[1]
از سوی دیگر، افزایش سقف وام به معنای سنگینتر شدن تعهدات مالی وامگیرندگان در زمان بازپرداخت است. خانوادههایی که در دهکهای درآمدی متوسط و پایین قرار دارند، اکنون باید شرایط بازپرداخت، نرخ سود و میزان اقساط ماهانه این وام ۷۵۰ میلیون تومانی را با دقت بیشتری در سبد هزینههای خود بسنجند.[1]
بر اساس گزارشهای منتشر شده، اقساط وامهای جدید مسکن با توجه به نرخ سود مصوب، بخش قابلتوجهی از حداقل حقوق قانون کار را به خود اختصاص میدهد. این مسئله میتواند برای برخی از متقاضیان مسکن حمایتی، به یک مانع جدی در مسیر بازپرداخت منظم اقساط ماهانه تبدیل شود.[1][3]
با این حال، برای خانوادهای که سالها منتظر تحویل واحد مسکونی خود بوده است، پذیرش اقساط بالاتر اغلب گزینه بهتری نسبت به بلاتکلیفی و پرداخت همزمان اجارهبها است. تسریع در روند ساختوساز به کمک این منابع جدید، میتواند متقاضیان را سریعتر از چرخه اجارهنشینی خارج کرده و زیر سقف خانههای خودشان مستقر کند.[2]
تمرکز بر عرضه و مدیریت بازار
نکته کلیدی در مصوبه اخیر شورای عالی مسکن این است که تمرکز اصلی آن بر تکمیل پروژههای نیمهتمام قرار دارد، نه تحریک تقاضا برای خرید در بازار آزاد. سیاستگذاران امیدوارند با افزایش عرضه واحدهای تکمیلشده در ماههای آینده، بخشی از فشار تقاضای انباشته در بازار مسکن شهری کاهش یابد.[1]
اثرگذاری واقعی این سیاست بر قیمت نهایی مسکن، وابستگی مستقیمی به حجم کل منابع بانکی تخصیصیافته دارد. اگر سقف وام افزایش یابد اما منابع بانکها متناسب با آن تقویت نشود، ممکن است در نهایت تعداد کمتری از متقاضیان موفق به دریافت این تسهیلات حمایتی در زمان مقرر شوند.[1]
در پروژه طالقانی تبریز که شامل دو بلوک ۱۰۰ و ۱۰۸ واحدی است، تأثیر این تزریق مالی به وضوح قابل مشاهده است. مقامات بنیاد مسکن در همین بازدید، طی تماس با شرکتهای سرمایهگذاری، دستور خرید عمده مصالح را صادر کردند تا از توقف کار به دلیل نوسانات قیمتی جلوگیری شود.[2][3]
این رویکرد نشان میدهد که دولت تلاش میکند با استفاده از اهرم تسهیلات، ریسک تورم مصالح را برای پیمانکاران کاهش دهد. خرید زودهنگام تجهیزات نازککاری و تأسیسات، یکی از راهکارهای اصلی برای حفظ قیمت تمامشده در محدوده توان پرداخت متقاضیان و جلوگیری از کسری بودجه در مراحل پایانی است.[2]
در کنار تأمین مالی، نظارت بر کیفیت ساخت و رعایت استانداردهای مهندسی نیز از اهمیت ویژهای برخوردار است. افزایش سقف تسهیلات نباید بهانهای برای کاهش کیفیت مصالح یا تسریع غیرایمن در روند ساختوساز شود. بنیاد مسکن تأکید دارد که تمامی پروژهها باید با بالاترین سطح ایمنی و دوام به متقاضیان تحویل داده شوند.[2]
چشمانداز تحویل پروژههای ملی
افزایش سقف تسهیلات به ۷۵۰ میلیون تومان، سیگنال روشنی به بازار ارسال میکند که دولت مصمم به پایان رساندن طرحهای نیمهکاره است. برای هزاران خانوادهای که سرمایه زندگی خود را در این پروژهها تزریق کردهاند، این تصمیم میتواند به معنای پایان سالها انتظار و بلاتکلیفی در مسیر خانهدار شدن باشد.[1][2]
با این وجود، موفقیت نهایی این طرح در گرو همکاری هماهنگ و بدون وقفه شبکه بانکی کشور است. بانکهای عامل باید فرآیند پرداخت این مابهالتفاوت ۱۰۰ میلیون تومانی را تسهیل کنند تا سازندگان بتوانند بدون درگیری در بروکراسیهای پیچیده اداری، منابع لازم را به موقع به کارگاهها تزریق نمایند.[1][3]
تجربه سالهای گذشته نشان داده است که طولانی شدن زمان ساخت، بزرگترین دشمن پروژههای مسکن حمایتی است. هر ماه تأخیر در تحویل واحدها، نه تنها هزینه تمامشده را افزایش میدهد، بلکه متقاضیان را مجبور میکند همزمان هزینه اجارهبها و اقساط اولیه را پرداخت کنند که فشار سنگینی بر اقتصاد آنهاست.[1]
تخصیص این منابع جدید فرصتی است تا پیمانکاران به جای استفاده از روشهای سنتی و زمانبر، به سمت صنعتیسازی و بهرهگیری از فناوریهای نوین حرکت کنند. استفاده از مصالح پیشساخته و مدیریت مدرن پروژهها میتواند سرعت تکمیل بلوکهای مسکونی را به شکل چشمگیری افزایش داده و هزینههای جانبی را مهار کند.[2]
کارشناسان اقتصادی تأکید دارند که عبور از بحران مسکن نیازمند راهکارهای چندوجهی و پایدار است. اگرچه افزایش وام یک مسکن موقت و ضروری به شمار میرود، اما کنترل تورم عمومی و تثبیت قیمت نهادههای تولید، تنها مسیر پایداری است که میتواند رویای خانهدار شدن را برای اقشار مختلف جامعه دستیافتنی نگه دارد.[1]
منابع
- [1]شبکه اطلاعرسانی طلا و ارز — سقف وام مسکن شهری به ۷۵۰ میلیون تومان رسید؛ این رقم چقدر از هزینه ساخت را میپوشاند؟
- [2]خبرگزاری برنا — افزایش سقف وام مسکن + جزئیات و مبلغ
- [3]روزنامه دنیای اقتصاد — سقف وام مسکن شهری افزایش یافت+ جزئیات
آنچه باید زیر نظر داشت
- متقاضیان معرفیشده برای دریافت تسهیلات ۲۰۰ میلیون تومانی تنها یک ماه برای دریافت وام خود فرصت دارند.
- تمامی پروژههای مسکن ملی با پیشرفت فیزیکی بالای ۸۰ درصد قرار است تا پایان اسفندماه تکمیل و تحویل داده شوند.
- وزارت راه و شهرسازی افتتاح ۱۳۰ هزار واحد مسکونی را در نیمه دوم سال ۱۴۰۵ هدفگذاری کرده است.
- اجرای موفق افزایش سقف وام مسکن شهری به ۷۵۰ میلیون تومان نیازمند همکاری شبکه بانکی برای پرداخت مابهالتفاوت به سازندگان است.
گاهشمار رویداد
مهر ۱۴۰۵
افزایش سقف وام مسکن شهری به ۷۵۰ میلیون تومان؛ گامی برای تکمیل پروژههای نیمهتمام
تزریق یک همت وام قرضالحسنه برای تکمیل ۱۳۰ هزار واحد نهضت ملی مسکن در نیمه دوم سال
تعهد وزیر راه و شهرسازی: تحویل تمام واحدهای مسکونی با پیشرفت بالای ۸۰٪ تا پایان سال جاری
شهریور ۱۴۰۵
افزایش تسهیلات تکمیلی مسکن به ۲۰۰ میلیون تومان؛ ۱۵ هزار متقاضی به بانک معرفی شدند
روند رویداد تا امروز
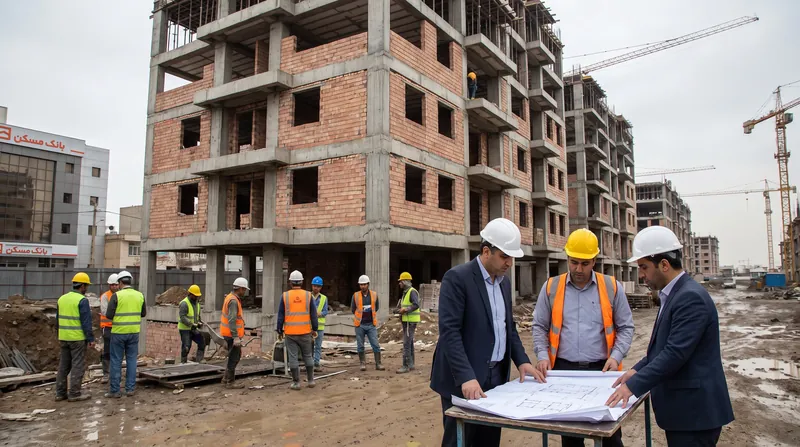
روند تحولات طرح نهضت ملی مسکن در ۱۸ سپتامبر ۲۰۲۶ با اقدام صندوق ملی مسکن برای تسریع در تکمیل واحدهای با پیشرفت فیزیکی بالای ۸۰ درصد آغاز شد. در این تاریخ، سقف تسهیلات قرضالحسنه تکمیل مسکن از ۱۰۰ میلیون تومان به ۲۰۰ میلیون تومان افزایش یافت. این وام با کارمزد ۴ درصد و دوره بازپرداخت ۲۴ ماهه تعیین شد و بیش از ۱۵ هزار متقاضی برای دریافت آن به بانک مسکن معرفی شدند.
در ۲۵ سپتامبر ۲۰۲۶، فرزانه صادق، وزیر راه و شهرسازی، اعلام کرد که تمامی پروژههای مسکن ملی که بیش از ۸۰ درصد پیشرفت فیزیکی دارند، تا پایان اسفندماه تکمیل و به متقاضیان تحویل داده خواهند شد. وی تاکید کرد که دولت تا زمان تعیین تکلیف طرحهای نیمهتمام فعلی، پروژه جدیدی را کلنگزنی نخواهد کرد.
در همان زمان اعلام شد که پرونده ۸۵۰ هزار واحد مسکونی نیمهکاره در سراسر کشور در حال بررسی و تأمین اعتبار است. ورود این واحدهای جدید به بازار به عنوان عاملی برای کمک به تعادل عرضه و تقاضا در بخش اجاره مطرح شد.
در ۲۷ سپتامبر ۲۰۲۶، وزارت راه و شهرسازی افتتاح ۱۳۰ هزار واحد مسکونی را در نیمه دوم سال ۱۴۰۵ هدفگذاری کرد. تخصیص یک هزار میلیارد تومان وام قرضالحسنه توسط صندوق ملی مسکن مسیر تکمیل این واحدها را هموار کرد تا با خروج ۴۰۰ هزار نفر از صف مستاجران، به کاهش التهاب بازار اجاره کمک شود.
در نهایت در ۸ اکتبر ۲۰۲۶، شورای عالی مسکن سقف تسهیلات مسکن شهری را به ۷۵۰ میلیون تومان افزایش داد. اجرای موفق این طرح نیازمند همکاری سریع شبکه بانکی برای پرداخت بهموقع مابهالتفاوت وام به سازندگان است تا از توقف پروژههای نیمهتمام جلوگیری شود.