
مالی شخصی
«مالی شخصی» را در اپ کوهستان دنبال کنید تا از خبرهای تازهاش باخبر شوید. دریافت اپ

رونق استارتاپها
افزایش ۹۴ درصدی تمایل به کارآفرینی؛ یک سوم آمریکاییها قصد دارند در سال ۲۰۲۶ کسبوکار راهاندازی کنند
2 منبع · 139 روز پیش
بحران معیشتی
تأخیر در پرداخت مقرری بیمه بیکاری؛ بحران معیشتی کارگران در سایه پاسکاری نهادها
3 منبع · 36 روز پیش

راهبردهای بودجهبندی
مکانیسمهای استقلال مالی: بودجهبندی صفر-مبنا در برابر پسانداز خودکار
4 منبع · 132 روز پیش
بیشتر در مالی شخصی
توضیح کوهستاناقتصاد کلان
مکانیک تورم؛ شاخصها چگونه ثبات قیمتها را اندازه میگیرند و تغییر میدهند؟
بانکهای مرکزی 40%مصرفکنندگان و مزدبگیران 35%سرمایهگذاران اوراق درآمد ثابت 25%
پژوهش کوهستاناقتصاد خانوار
گزارش فدرال رزرو: هزینه مهدکودک و حمایت خانواده، ستون فقرات بودجه خانوارها شده است
تحلیلگران اقتصاد کلان 50%پژوهشگران رفاه و سیاست خانواده 50%
توضیح کوهستانپرداخت الکترونیک
کدهای صنف پذیرنده در استاندارد ایزو ۱۸۲۴۵: چرا برچسبهای بانکی پاداش و کارمزد کارتها را تعیین میکنند
شبکههای کارت 40%پذیرندگان و فروشندگان 30%حامیان حقوق مصرفکننده 30%
توضیح کوهستانبازار مسکن
وقتی قیمت مسکن از ۲۰ برابر اجاره سالانه فراتر میرود، اجارهنشینی بر خرید غلبه میکند
محاسبهگران ریاضیاتی 50%واقعگرایان رفتاری 30%عملگرایان بازار 20%
توضیح کوهستانمالیات سود سهام
چگونه محل ثبت صندوقها تا ۳۰ درصد از بازده سود سهام بینالمللی را میبلعد؟
حامیان کارایی مالیاتی 40%نهادهای مالیاتی بینالمللی 35%بانکهای امین نهادی 25%
توضیح کوهستانمالیات تورمی
مالیات بر بهره اسمی: چرا با وجود برابری سود بانکی با تورم، قدرت خرید پسانداز نقدی آب میرود؟
اقتصاددانان ارتدوکس کلان 40%دستگاههای مالیاتی 30%مدیران ثروت و دارایی 30%
پژوهش کوهستانریسک توالی بازده
مسیر صعودی تخصیص سهام: مهار بحران «منطقه سرخ» بازنشستگی با معکوسکردن سبدهای متداول
برنامهریزان کمی 40%مدیران سنتی دارایی 35%اقتصاددانان رفتاری 25%
توضیح کوهستانسیاست مالیاتی
قصد بازفروش و تواتر تراکنشها: خط نامرئی تمایز کسبوکار جانبی از سرگرمی مشمول مالیات
سازمانهای مالیاتی 35%کارشناسان مالیاتی 35%فروشندگان تفننی 30%
توضیح کوهستانمحاسبات درآمد ثابت
مغالطه نرخ سرمایهگذاری مجدد: چرا بازده واقعی اوراق قرضه با بازده اسمی همخوانی ندارد
مدیران سبدهای نهادی 40%ریاضیدانان بازار درآمد ثابت 35%سرمایهگذاران درآمدمحور خرد 25%
توضیح کوهستانریاضیات تسهیلات
استهلاک اصل وام بدهی میانگین را نصف میکند؛ چرا نرخ سود ثابت هزینه واقعی وام را دو برابر نشان میدهد
حامیان حقوق مصرفکننده 45%تامینکنندگان اعتبارات خرد و لیزینگ 35%نهادهای تامین مالی خرد 20%
توضیح کوهستانبیمه سپرده
سازوکار پنهان سامانههای «نمای واحد مشتری»: چرا توزیع پسانداز میان برندهای بانکی مشترک، سقف بیمه سپرده را میسوزاند؟
نهادهای نظارت احتیاطی 40%صندوقهای تضمین سپرده 35%تحلیلگران مستقل مالی 25%
توضیح کوهستانپوشش ریسک ارزی
مکانیسم ریاضی پوشش ریسک ارزی در سبد سهام خارجی در برابر اوراق قرضه با درآمد ثابت
محافظان درآمد ثابت 40%بیشینهسازان رشد بلندمدت 40%پوششدهندگان پویا 20%
بانکداری دیجیتالسیاست پولی
آغاز شمارش معکوس برای حذف چک کاغذی؛ سهم چکهای الکترونیک از مهرماه به ۲۵ درصد میرسد
سیاستگذاران پولی 40%فعالان تجاری 35%مشتریان بانکی 25%
توضیح کوهستانریاضیات سرمایهگذاری
قانون ۷۲: چگونه زمان دو برابر شدن سرمایه را سریع محاسبه کنیم؟
برنامهریزان مالی 40%خالصگرایان ریاضی 30%حامیان حقوق مصرفکننده 30%
توضیح کوهستانقیمتگذاری ریسک
چگونه انتخاب نامطلوب و مخاطره اخلاقی، بدهبستان اساسی در قیمتگذاری بیمه را شکل میدهند
اکچوئری و پذیرهنویسی 40%اقتصاد کلان و نظارتی 40%تحلیل بازار 20%
پژوهش کوهستانحاشیه سود اقتصاد گیگ
فریلنسری پلتفرمی در برابر جذب مستقیم مشتری: مبادله حاشیه سود در درآمدهای جانبی
حامیان پلتفرم 45%اپراتورهای مستقل 40%تحلیلگران بازار 15%
توضیح کوهستانمحافظت از وام مسکن
چگونه ساختار نزولی بیمه عمر وام مسکن، ارزش واقعی سرمایه فوت را کاهش میدهد
اجماع مشاوران مالی 60%وامگیرندگان پرخطر 20%صنعت وام مسکن 20%
توضیح کوهستانریاضیات سبد سرمایهگذاری
چرا تواتر مرکبسازی ارزش آتی سبدهای سرمایهگذاری بلندمدت را تغییر میدهد
مدلسازان مالی 40%مشاوران ثروت خرد 40%پژوهشگران دانشگاهی 20%
توضیح کوهستانکارمزدهای خارجی
۱۲ درصد هزینه پنهان: چگونه تبدیل پویای ارز (DCC) نرخهای بهینه کارتهای اعتباری شما را در سفر از بین میبرد
مدافعان حمایت از مصرفکننده 40%محققان دانشگاهی و رفتاری 40%خدمات مشاوره مالی 20%
توضیح کوهستانتخصیص سرمایه
زمانبندی تخصیص سرمایه: چرا سرمایهگذاری یکجا بهتر از ورود تدریجی به بازار عمل میکند
تحلیلگران کمی 45%اقتصاددانان رفتاری 35%اقتصاددانان کلان 20%
توضیح کوهستانروانشناسی سرمایهگذار
راهنمای مبتنی بر شواهد مالی رفتاری: چگونه سوگیریهای شناختی بر بازده سرمایهگذاران تأثیر میگذارند
اقتصاددانان رفتاری 50%نظریهپردازان مالی سنتی 25%تحلیلگران کمی (کوانت) 25%
توضیح کوهستانساختار پورتفولیو
مکانیک نظریه پورتفولیوی مدرن: عملکرد واقعی تنوعبخشی، ریسک و مرز کارا
سنتگرایان MPT 45%اقتصاددانان رفتاری 30%نظریهپردازان پسا-مدرن 25%
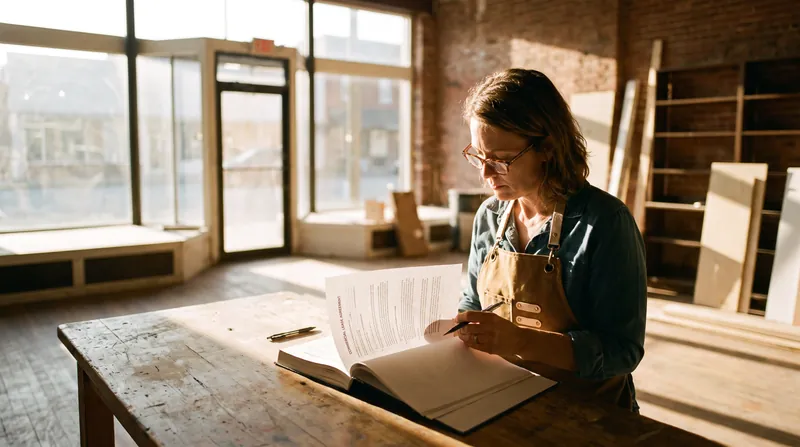
توضیح کوهستانمکانیسم اجاره
مکانیسم قراردادهای اجاره تجاری: مقایسه اجارهنامههای ناخالص، خالص و درصدی
حامیان مستأجران 35%سرمایهگذاران نهادی 35%مدیران قراردادهای اجاره 30%
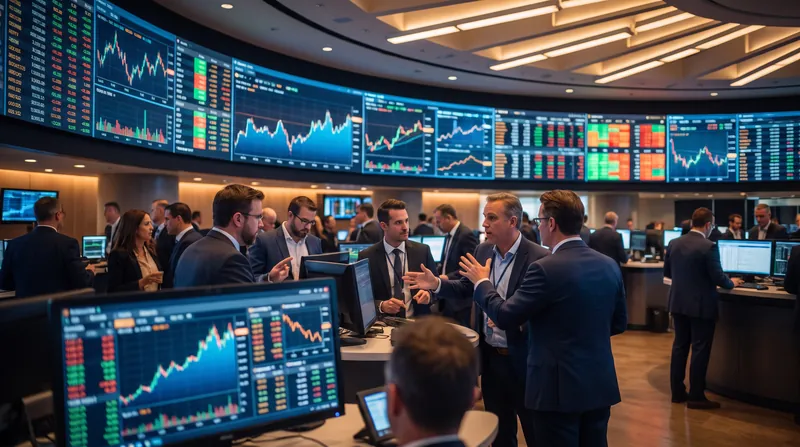
توضیح کوهستانسازوکار بازار
سازوکار دستورات بازار سهام: مقایسه دستورات بازار، محدود، توقف و توقف-محدود و ریسک اجرای آنها
طرفداران کنترل قیمت 40%طرفداران قطعیت اجرا 30%تحلیلگران ساختاری 30%
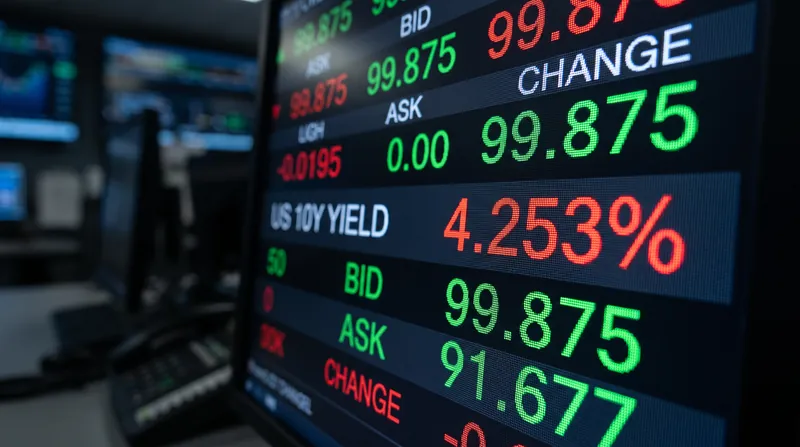
توضیح کوهستاناوراق با درآمد ثابت
سازوکار قیمتگذاری و بازده اوراق قرضه: درک رابطه معکوس میان نرخ بهره و قیمت اوراق
سرمایهگذاران تا سررسید 40%معاملهگران فعال اوراق 30%سهامداران صندوقهای خرد 30%
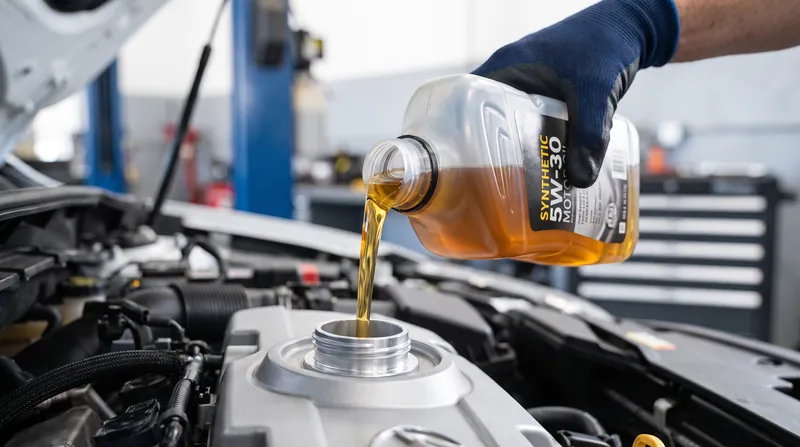
توضیح کوهستانعلم روغن موتور
روغن موتور سنتتیک در برابر معمولی: شواهد درباره فواصل تعویض و طول عمر موتور چه میگویند؟
متخصصان تریبولولوژی و مهندسان 45%حامیان مصرفکننده 35%حامیان نگهداری پیشگیرانه 20%
توضیح کوهستاناقتصاد پاداش
رمزگشایی از دنیای پاداشهای سفر: چگونه امتیاز کارتهای اعتباری، شرکای انتقال و برنامههای وفاداری واقعاً کار میکنند
بهینهسازان پاداش 40%حامیان حقوق مصرفکننده 30%گردانندگان برنامه 30%
توضیح کوهستانحفاظت سفر
سازوکار بیمه سفر: پوشش لغو سفر، درمانی و چمدانها چگونه کار میکند؟
حامیان مصرفکننده 35%متصدیان بیمه 35%مشاوران سفر 30%

توضیح کوهستانسلامت مالی
مطالعهای مهم: استرس مالی باعث دعوا نمیشود، بلکه سکوت را در روابط حاکم میکند
محققان روابط 50%اقتصاددانان رفتاری 50%

توضیح کوهستاناستراتژی اقلیمی
تحقیقات جدید: مصرف کمتر، نه صرفاً «سبزتر» بودن، قویترین اهرم برای مقابله با تغییرات اقلیمی است
طرفداران کفایت 40%حامیان رشد سبز 35%محققان رفتاری 25%

توضیح کوهستاناعتبار مصرفکننده
دستورالعمل جدید اعتبار مصرفکننده اتحادیه اروپا: مقایسه «اکنون بخر، بعداً پرداخت کن» (BNPL) تنظیمشده با کارتهای اعتباری سنتی در سال ۲۰۲۶
حامیان حمایت از مصرفکننده 39%صنعت فینتک و خردهفروشی 33%کارشناسان حقوقی و انطباق 28%

مقررات رمزارزتوضیح سیاست
سازوکار نقد کردن دارایی: قوانین جدید کره جنوبی برای توقیف رمزارزها جهت اجرای بدهیهای مدنی
حامیان اجرای قانون 45%فعالان صنعت رمزارز 35%سرمایهگذاران خرد 20%
مالی عاملیتوضیح و تشریح
سازوکار مالی خودران: چگونه هوش مصنوعی عامل (Agentic AI) ثروت شخصی را بازطراحی میکند
عملگرایان نظارتی 40%خوشبینان فناوری 35%شکاکان الگوریتمی 25%

توضیح کوهستانفشار وام مسکن
افزایش ۳۴ درصدی سلب مالکیت؛ آیا بازار مسکن در آستانه بحران شش ساله است؟
اقتصاددانان مسکن 40%حامیان مصرفکننده 30%ارائهدهندگان خدمات وام مسکن 30%

توضیح کوهستانمالکیت کسری
املاک کسری و DSTها: گشودن درهای سرمایهگذاری سازمانی به روی عموم مردم
سرمایهگذاران خرد 35%مبادلهکنندگان مالیاتی 35%سنتگرایان املاک 30%

توضیح کوهستانپویایی تورم
مکانیسم هزینههای مصرفکننده: چگونه جهش ۴.۲ درصدی شاخص قیمت مصرفکننده به بالاترین سطح سه سال اخیر، بودجه خانوارها را تحت فشار قرار میدهد
تندروهای پولی 35%حامیان مصرفکننده 35%طرفداران موقتی بودن 30%

توضیح کوهستانتأمین مالی نیروی کار
مکانیسم پاسخگویی در آموزش عالی: چارچوب جدید STATS چگونه قوانین «اشتغال سودآور» را جایگزین میکند و کمکهزینههای پل (Pell Grants) را به برنامههای نیروی کار گسترش میدهد
حامیان نیروی کار و مشاغل فنی 44%مدیران آموزش عالی 33%ناظران پاسخگویی 22%

توضیح کوهستانبانکداری باز
قانون جدید CFPB برای دادههای مالی شخصی: پایان «اسکرین اسکرپینگ» و آغاز بانکداری باز مبتنی بر API
مدافعان حقوق مصرفکننده 40%نوآوران فینتک 35%مؤسسات سنتی 25%

توضیح کوهستانبازارهای انرژی
فشار تابستانی بر بودجه خانوار: افزایش ۱۰.۵ درصدی هزینههای خنکسازی در سایه گرمای بیسابقه و تقاضای مراکز داده هوش مصنوعی
اپراتورهای شبکه و شرکتهای برق 35%مدافعان حقوق مصرفکننده 35%بخش فناوری 30%
توضیح کوهستانبانکداری دیجیتال
سازوکار حمایت از مصرفکننده دیجیتال: چگونه قانون «حق دسترسی به انسان» اتحادیه اروپا فروش آنلاین خدمات مالی را متحول میکند
حامیان حقوق مصرفکننده 40%ارائهدهندگان فناوری مالی 35%ناظران نظارتی 25%

توضیح کوهستاناعتبار مصرفکننده
تنظیم مقررات «اکنون بخر، بعداً بپرداز» (BNPL) توسط سازمان نظارت مالی بریتانیا (FCA) از ژوئیه ۲۰۲۶
حامیان مصرفکننده 40%ارائهدهندگان BNPL 30%وامدهندگان سنتی 30%

توضیح کوهستانکارمزدهای اضافه برداشت
سود بادآورده ۵ میلیارد دلاری: چگونه قانون نهایی CFPB سقف کارمزدهای اضافه برداشت را تعیین میکند و اضافه برداشتهای بانکی را به عنوان وامهای تحت نظارت طبقهبندی میکند
حامیان مصرفکننده 47%مؤسسات مالی بزرگ 29%بانکهای محلی 24%

توضیح کوهستانکمک مالی فدرال به دانشجویان
سازوکار اصلاحات وامهای دانشجویی: چگونه سقفهای جدید «پلاس والدین» و حذف طرحهای بازپرداخت مبتنی بر درآمد، وامدهی فدرال را دگرگون میکنند
حامیان مالی مصرفکننده 35%سیاستگذاران و تحلیلگران فدرال 35%بخش آموزش عالی 30%

توضیح کوهستانبانکداری به عنوان سرویس
سازوکار بانکداری خرد: چگونه «بانک سینزبری» از نظارت کامل خارج شد تا به برند «سینزبری مانی» با مدل مشارکتی تبدیل شود
استراتژیستهای خردهفروشی 41%رگولاتورهای مالی 29%طرفداران مالی تعبیهشده 29%