
تغییر ساختاری در تجارت دریایی جهانی: آسیبپذیری گلوگاهها چگونه مسیرهای کشتیرانی را بازطراحی میکند
اختلالات همزمان در کانالهای سوئز و پاناما، جابهجایی تاریخی مسیرهای کشتیرانی جهانی را اجباری کرده است، که به طور دائمی مسافت سفرها را افزایش داده و هزینه حمل و نقل را از تقاضای اصلی تجارت جدا ساخته است.
به قلم آوا شیرازی
این خبر را به اشتراک بگذارید
بهطور خلاصه
- بحرانهای همزمان در کانالهای سوئز و پاناما کشتیها را مجبور کرده است تا مسیر خود را از اطراف آفریقا و آمریکای جنوبی تغییر دهند.
- مسافتهای کشتیرانی جهانی (تن-مایل) در سال ۲۰۲۴ با رکورد ۶ درصد افزایش یافت که سه برابر سریعتر از حجم واقعی تجارت بود.
- سفرهای طولانیتر به طور مصنوعی تقاضای جهانی کشتیهای کانتینری را ۱۲ درصد افزایش داده و نرخ حمل و نقل را بالا برده است.
اقتصاد جهانی متکی بر جغرافیای دریایی است که فرض میکند اقیانوسهای جهان توسط میانبرهای قابل اعتماد به هم متصل شدهاند. برای دههها، کانالهای سوئز و پاناما به عنوان یارانههای نامرئی جهانیسازی عمل میکردند و به کشتیهای کانتینری عظیم اجازه میدادند تا قارههای کامل را دور بزنند. اما همگرایی درگیریهای ژئوپلیتیکی و نوسانات اقلیمی، این فرض را به طور اساسی شکسته و صنعت کشتیرانی را مجبور کرده است تا نقشه تجارت جهانی را از نو ترسیم کند.[1][2]
این تغییر ساختاری زمانی آغاز شد که هر دو گلوگاه استوایی به طور همزمان دچار مشکل شدند. در خاورمیانه، تشدید حملات در دریای سرخ، خطوط کشتیرانی بزرگ را مجبور کرد تا کانال سوئز را رها کنند؛ کانالی که از لحاظ تاریخی مسئول جابهجایی تا ۱۵ درصد از حجم تجارت جهانی و ۲۲ درصد از تجارت کانتینری بود. تا اواسط سال ۲۰۲۵، تناژ عبوری از سوئز ۷۰ درصد کمتر از خط پایه سال ۲۰۲۳ باقی ماند و عملاً شریان اصلی بین آسیا و اروپا قطع شد.[1]
در نیمه دیگر جهان، کانال پاناما با بحرانی از نوع دیگر روبرو شد. یک خشکسالی تاریخی ناشی از تغییرات اقلیمی، ذخایر دریاچه گاتون (Gatún)، مخزن آب شیرینی که سیستم قفلهای کانال را به کار میاندازد، به شدت کاهش داد. تا اواسط سال ۲۰۲۴، ترافیک از طریق این شریان حیاتی بیش از ۵۰ درصد نسبت به اوج خود کاهش یافت، زیرا مقامات محدودیتهای سختگیرانهای برای آبخور کشتیها اعمال کردند که مانع از عبور کشتیهای کاملاً بارگیری شده میشد.[2]
محدودیت همزمان این دو شریان حیاتی، جابهجایی گسترده مسیرهای محمولههای جهانی را به دنبال داشت. کشتیهایی که قبلاً در عرض چند روز از دریای سرخ عبور میکردند، مجبور شدند هفتهها از اطراف دماغه امید نیک در نوک جنوبی آفریقا حرکت کنند. به همین ترتیب، کشتیهایی که از گلوگاه پاناما دوری میکردند، هزاران مایل دریایی اضافی را برای رسیدن به سواحل شرقی آمریکا یا اروپا طی کردند و زنجیرههای تأمین تثبیتشده را به طور اساسی تغییر دادند.[1][2]
این انحراف جغرافیایی، هزینه کشتیرانی را از حجم واقعی کالاهای مورد معامله جدا کرده است. در سال ۲۰۲۴، تن-مایل جهانی—معیاری که مسافت طی شده توسط هر تن محموله را محاسبه میکند—با رکورد ۶ درصد افزایش یافت. این افزایش تقریباً سه برابر سریعتر از رشد حجم تجارت اصلی رخ داد، به این معنی که ناوگان جهانی به طور قابل توجهی سختتر کار میکند تا همان مقدار محموله را جابهجا کند.[1]
فشار عملیاتی بر ناوگان جهانی بسیار زیاد است. تغییر مسیر از اطراف آفریقا، سفر معمول آسیا به اروپا را تقریباً ۱۰ تا ۱۴ روز افزایش میدهد و خطوط کشتیرانی را ملزم میکند که صرفاً برای حفظ برنامههای خدمات هفتگی، کشتیهای بیشتری را به کار گیرند. تا اواسط سال ۲۰۲۴، دوری از دریای سرخ و کانال پاناما به طور مصنوعی تقاضای جهانی کشتیهای کانتینری را ۱۲ درصد افزایش داد، ظرفیت مازاد را جذب کرد اما نرخ اجاره را بالا برد.[2]
هزینه زیستمحیطی این تغییر ساختاری نیز به همان اندازه جدی است. کشتیهایی که مجبور به طی مسیرهای طولانیتر میشوند، اغلب با سرعتهای بالاتری حرکت میکنند تا این انحرافات را جبران کنند و در نتیجه سوخت بسیار بیشتری در هر مایل میسوزانند. یک کشتی کانتینری بزرگ که مسیر خود را از اطراف آفریقا تغییر میدهد، انتشار گازهای گلخانهای اضافی عظیمی ایجاد میکند که اهداف بلندمدت صنعت دریایی برای کربنزدایی را تضعیف کرده و هزینههای انطباق تحت چارچوبهایی مانند سیستم تجارت انتشار گازهای گلخانهای اتحادیه اروپا را افزایش میدهد.[1][2]
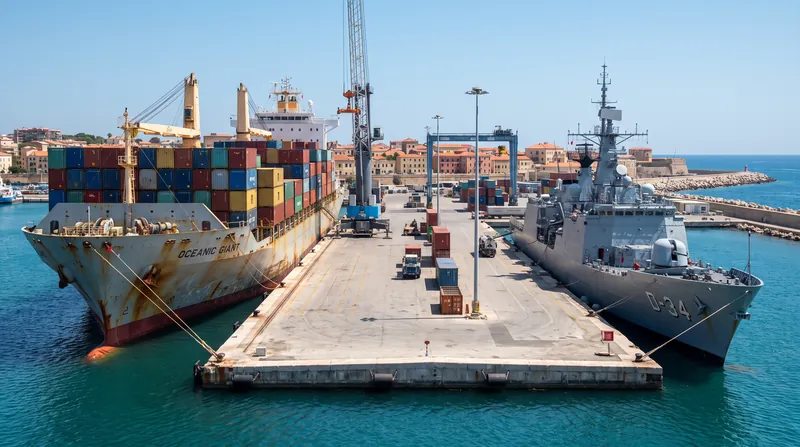
زیرساختهای بندری نیز تحت جغرافیای تغییر یافته تجارت در حال فرسایش هستند. مراکز اصلی ترانشیپمنت، مانند سنگاپور و بنادر کلیدی مدیترانه، با بازآرایی شتابزده شبکههای کشتیرانی، با تراکم مزمن مواجه شدهاند. کشتیهایی که خارج از برنامه زمانبندی میرسند، گلوگاههایی ایجاد میکنند که به سمت عقب در زنجیره تأمین موج میزند، کانتینرها را در اسکلهها سرگردان میگذارد و بازگشت جعبههای خالی به مراکز تولیدی آسیا را به تأخیر میاندازد.[1]
بار مالی این انحراف دائمی در نهایت بر دوش مصرفکنندگان است. نرخهای حمل و نقل بسیار نوسانپذیر شدهاند و قیمتهای لحظهای بر اساس اختلالات محلی به شدت تغییر میکنند. کنفرانس تجارت و توسعه سازمان ملل (آنکتاد) تخمین میزند که اگر نرخهای بالای حمل و نقل کانتینری ادامه یابد، قیمتهای مصرفکننده جهانی میتواند تا اواخر سال ۲۰۲۵ به میزان ۰٫۶ درصد افزایش یابد.[1][2]
اقتصادهای آسیبپذیر سنگینترین ضربات را متحمل میشوند. کشورهای جزیرهای کوچک در حال توسعه (SIDS) و کشورهای کمتر توسعه یافته، که تقریباً به طور کامل برای تأمین غذا و انرژی به واردات دریایی متکی هستند، با افزایش نامتناسب قیمتها روبرو هستند. برای این کشورها، از دست دادن اتصال دریایی مستقیماً به ناامنی غذایی تبدیل میشود، به طوری که پیشبینی میشود قیمت مواد غذایی فرآوری شده تا ۱٫۳ درصد افزایش یابد.[2]
در حالی که کانال پاناما پس از بهبود فصول بارانی نشانههایی از بازیابی را نشان داده است، این بحران شکنندگی ذاتی سیستمی را که به یک مخزن آب شیرین واحد وابسته است، آشکار کرد. کل زنجیره تأمین جهانی مجبور شد با این واقعیت کنار بیاید که حیاتیترین میانبرهای آن در برابر نوسانات اقلیمی بسیار آسیبپذیر هستند، و این امر منجر به درخواستهایی برای سرمایهگذاریهای زیرساختی عظیم برای تضمین منابع آب بلندمدت شده است.[2]
در همین حال، دریای سرخ همچنان یک منطقه پرخطر باقی مانده است و اختلالات اخیر در تنگه هرمز آسیبپذیری کریدورهای انرژی را بیشتر برجسته کرده است. دوران کشتیرانی جهانی بدون اصطکاک و بهینهسازی شده به پایان رسیده است. اکنون زنجیرههای تأمین به جای کارایی محض، برای تابآوری بازطراحی میشوند و ذخایر ایمنی بزرگتر و مسیرهای متنوع را بر تحویل "درست به موقع" (just-in-time) اولویت میدهند.[1][3]
در همین حال، دریای سرخ همچنان یک منطقه پرخطر باقی مانده است و اختلالات اخیر در تنگه هرمز آسیبپذیری کریدورهای انرژی را بیشتر برجسته کرده است.
بررسی عمیق دیدگاهها
ناظران تجارت جهانی
تمرکز بر تأثیرات اقتصاد کلان اختلالات کشتیرانی.
سازمانهایی مانند آنکتاد بحران گلوگاهها را در درجه اول به عنوان شوک تورمی و توسعهای میبینند. آنها استدلال میکنند که جدایی مسافتهای کشتیرانی از حجم تجارت به طور نامتناسبی به اقتصادهای آسیبپذیر، به ویژه کشورهای جزیرهای کوچک در حال توسعه، آسیب میرساند که به دلیل هزینههای مداوم حمل و نقل، با افزایش پیشبینی شده ۱٫۳ درصدی قیمت مواد غذایی فرآوری شده مواجه هستند.
اپراتورهای زنجیره تأمین
اولویت دادن به واقعیتهای عملیاتی تغییر مسیر و مدیریت موجودی.
ارائهدهندگان لجستیک و واردکنندگان خردهفروشی بر پایان تحویل "درست به موقع" تأکید میکنند. با طولانی شدن سفرها تا دو هفته، اپراتورها مجبورند ذخایر ایمنی بزرگتری از موجودی را نگهداری کرده و هزینههای سرمایهای کالاهای تأخیر خورده را جذب کنند. برای این گروه، تمرکز بر ایجاد تابآوری از طریق مسیرهای متنوع و حالتهای حمل و نقل جایگزین است، با پذیرش این واقعیت که دوران کشتیرانی بدون اصطکاک به پایان رسیده است.
- ناظران تجارت جهانی
- تمرکز بر تأثیرات اقتصاد کلان اختلالات کشتیرانی بر تورم و اقتصادهای در حال توسعه.
- اپراتورهای زنجیره تأمین
- اولویت دادن به واقعیتهای عملیاتی تغییر مسیر، تأخیرهای موجودی و مدیریت هزینههای حمل و نقل.
- تحلیلگران ساختاری
- بررسی جدایی بلندمدت مسافتهای کشتیرانی از حجم تجارت.
دیدگاههایی که این گزارش پوشش نداده
- حامیان مصرفکننده
- اتحادیههای کارگری دریایی
منابع
پوشش منابع
3 منبع
3 دیدگاه شناساییشده


- [1]UNCTADناظران تجارت جهانی
Review of Maritime Transport 2025
مطالعه در UNCTAD → - [2]UNCTADناظران تجارت جهانی
Review of Maritime Transport 2024
مطالعه در UNCTAD → - [3]تیم سردبیری کوهستانتحلیلگران ساختاری
تحلیل تیم سردبیری کوهستان
مطالعه در تیم سردبیری کوهستان →
بیشتر در جهان
مشاهده همه →تنش در دریای عرب
احضار فرستاده پاکستان توسط هند در پی برخورد دریایی در دریای عرب
8 منبع
امنیت جهانی
گزارش ریسک جهانی سازمان ملل: جنگ تمامعیار، سریعترین تهدید فزاینده برای جهان
7 منبع
حقوق اتحادیه آفریقا
چگونه اصل بیتفاوتیناپذیری اتحادیه آفریقا، مداخله را با حاکمیت ملی آشتی میدهد
8 منبع
پایگاه دریایی طرطوس
تجدید تدارکات تاسیسات ساحلی سوریه توسط کاروان روسیه در چارچوب تفاهمنامه نظامی جدید
4 منبع
نظرات
هر زاویه. هر روز.
اخبار جهان با پوشش کامل منابع و تحلیل دیدگاهها، هر روز و رایگان.